Piyasa bülteni: ara seçim sonrası riskli varlıklardan kaçış
ABD'de dün yapılan ara seçimlerin sonuçları bu sabah küresel piyasalara yön veriyor. Kıbrıs İktisat Bankası'nın Hazine Bülteni, Demokratların beklenenden çok daha güçlü bir performans gösterdiğini yazıyor. Bülten, Demokratların Temsilciler Meclisi'nde çoğunluğu alması beklenirken Senato yarışında da önemli kazanımlar elde ettiğini aktarıyor. Bu seçim sonuçlarını başka bir kaynaktan doğrulayamadık; kesin sonuçlar için resmî seçim açıklamalarına bakın.
Banka bülteni ayrıntıları şöyle veriyor: Buna göre Demokratlar, Cumhuriyetçilerden Kuzey Carolina, Ohio, Güney Carolina ve Teksas'taki sandalyeleri alarak Senato çoğunluğuna yetecek dört ek koltuğa ulaşmış. Banka, Teksas'taki sonucu ayrıca önemsiyor: Demokratlar bu eyalette 32 yıl aradan sonra ilk kez eyalet çapında bir seçim zaferi elde etti, oysa Trump 2024'te burada 14 puan farkla önde bitirmişti; banka bunu siyasi dengelerdeki kaymanın göstergesi sayıyor. Georgia'da Demokrat Keisha Lance Bottoms'un eyaletin ilk kadın ve ABD'nin ilk siyah kadın valisi seçildiği de aktarılıyor. Banka, Michigan ve Minnesota'daki mevcut koltukların korunması hâlinde Kongre'nin iki kanadında da çoğunluğun Demokratlara geçeceğini, yani "Mavi Dalga" olarak adlandırdığı tablonun gerçekleşeceğini belirtiyor; bu şartlı bir değerlendirmedir, kesinleşmiş bir sonuç değildir.
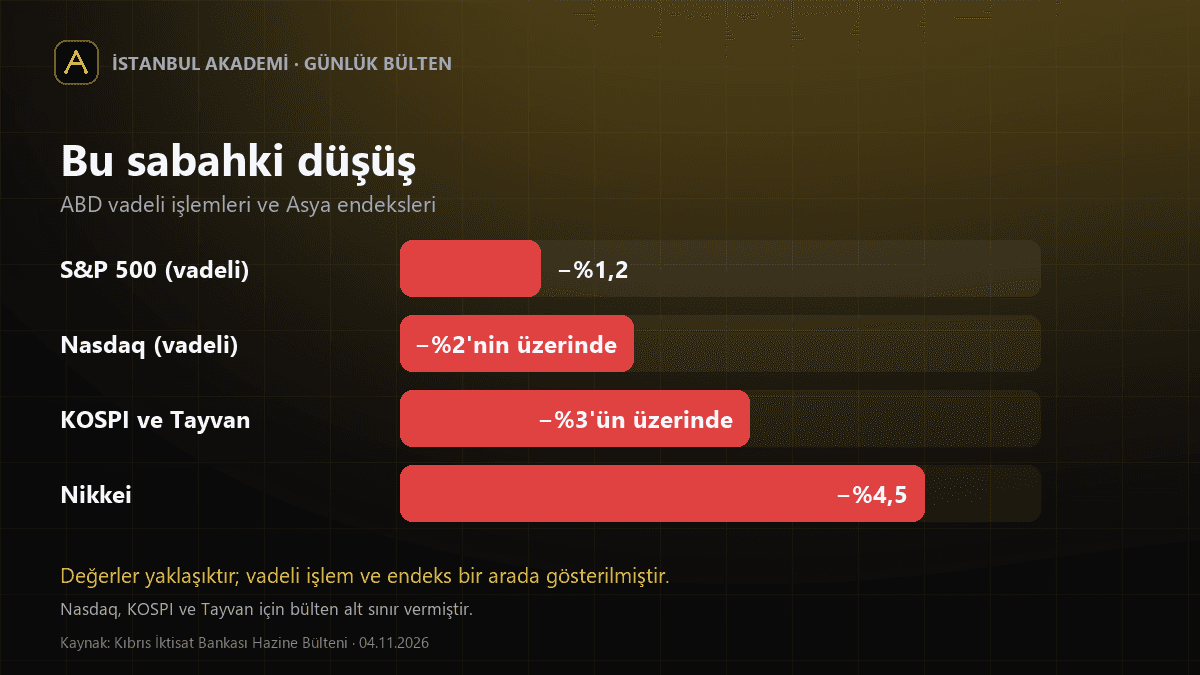
Sonuçların piyasalardaki ilk yansıması riskli varlıklarda satış oldu. Bülten bu sabahki tabloyu şöyle özetliyor: vadeli işlemlerde ABD'nin S&P 500 endeksi %1,2, teknoloji ağırlıklı Nasdaq'ı ise %2'nin üzerinde değer yitirdi. Asya'da Japonya'nın Nikkei endeksi %4,5, Güney Kore'nin KOSPI endeksi ve Tayvan endeksi ise %3'ün üzerinde düştü. Vadeli işlem, bir varlığın ileri bir tarihte belirlenen fiyattan alınıp satılmasına dair sözleşmedir; ABD borsaları açılmadan önce bu sözleşmelerdeki fiyat hareketi güne nasıl başlanabileceğine dair bir fikir verir.
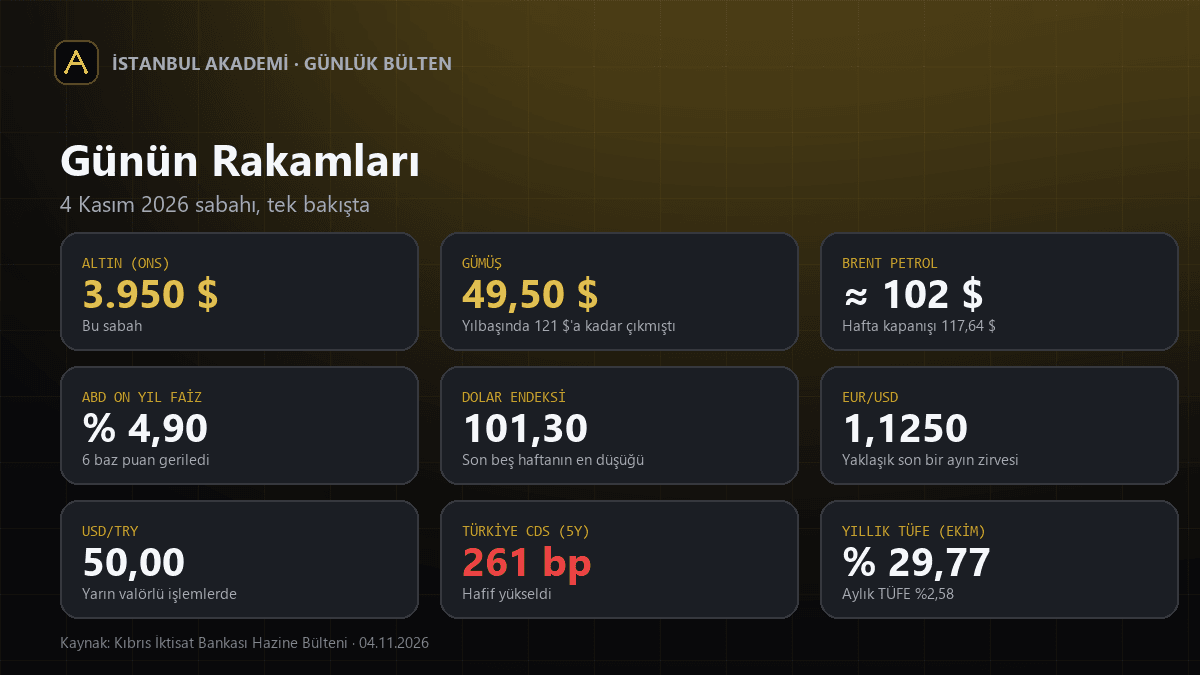
Güvenli liman arayışı tahvile yöneldi: ABD on yıllık tahvil faizi 6 baz puan gerileyerek %4,90'a indi. Tahvil fiyatı ile faizi ters yönde hareket eder; tahvile talep arttıkça fiyat yükselir, faiz düşer.
Dolar endeksi, euro, sterlin ve Avustralya'da faiz artırımı
Dolar endeksi (DXY), doların başlıca para birimlerinden oluşan bir sepete karşı değerini ölçer. Endeks 101,30 seviyesine gerileyerek son beş haftanın en düşük düzeyini test etti. Banka bu hareketi, Demokratların olası zaferinin Trump'ın maliye politikalarını sınırlayacağı beklentisine bağlıyor; bu bankanın yorumudur. EUR/USD paritesi 1,1250'ye yükselerek yaklaşık son bir ayın, sterlin ise 1,3470 seviyesine ulaşarak son altı haftanın zirvesini gördü.
Banka, Demokratların Kongre'nin her iki kanadında da çoğunluğu alması hâlinde Trump'ın kalan iki yıllık görev süresinin rahat geçmeyeceğini düşünüyor. Bülten, Trump'ın istemediği yasaları veto yetkisinin bulunduğunu, Demokratların ise vergi indirimleri ve kamu harcamalarına dair planları engelleyebileceğini hatırlatıyor. Bankaya göre böyle bir siyasi kilitlenme Washington'da karar almayı zorlaştırıp ABD ekonomisine yönelik belirsizliği artırabilir; dolar ve teknoloji hisselerindeki satış da piyasanın bu ihtimali fiyatlamaya başladığını gösteriyor. Bülten ayrıca Demokratların yapay zekâ yatırımları üzerindeki denetimi artırabileceği endişesinin teknoloji hisselerindeki düşüşü derinleştirdiğini yazıyor. Bunlar bankanın değerlendirmeleridir, gerçekleşmiş sonuçlar değildir.
Pasifik tarafında ise Avustralya Merkez Bankası faiz kararıyla öne çıktı: bülten, politika faizinin 25 baz puanlık artışla 18 yılın en yüksek düzeyine çıkarıldığını aktarıyor. Avustralya doları belirgin biçimde oynamadı. Merkez bankası, duyuru metninden yeni artışlara dair ifadeyi kaldırdı; bülten bunu sıkılaşma döneminin sonuna yaklaşıldığı sinyali olarak okuyor. Faiz kararını ve bu yorumu başka bir kaynaktan doğrulayamadık.
Altın ve gümüş: fiyatlar ve gümüşün yapay zekâ bağlantısı
Altının ons fiyatı bu sabah 3.950 dolar seviyesinde işlem görüyor. Gümüş ise 49,50 dolar civarında tutunmaya çalışıyor.
Banka, gümüşle ilgili son günlerde çok soru aldığını belirtiyor ve metalin yapay zekâ yatırımlarıyla bağlantısına dikkat çekiyor. Bülteni aktarırsak: gümüşün iletkenliğinin yüksek olması, metalin çip üretiminde, veri merkezlerinde, şebeke ekipmanlarında ve güneş enerjisi sistemlerinde sıkça tercih edilmesini sağlıyor; bu yüzden yapay zekâ yatırımlarının büyümesi gümüşün sanayi talebini destekleyen unsurlardan biri olarak görülüyor.
Fiyat tarafı ise dalgalı. Bülten, gümüşün yılbaşında 121 dolara kadar yükseldiğini, sert dalgalanmaların ardından zirvesinden yaklaşık %60 değer kaybederek 50 doların altına indiğini yazıyor; bu fiyat geçmişini başka bir kaynaktan doğrulayamadık. Bankanın düşüşün geçici mi kalıcı mı olduğuna dair yön görüşünü ve teknik gösterge yorumlarını bu bültene almadık: bunlar bir beklenti niteliğindedir ve yatırım yönlendirmesine yaklaşabilir.
İran–ABD görüşmeleri ve Brent petrol
Bülten, İran ile ABD arasında savaşı sona erdirmeye yönelik diplomatik temasların sürdüğünü, ancak tarafların henüz anlaşmaya yakın olmadığını yazıyor. Görüşmeler Katar'ın arabuluculuğunda devam ediyor. Tahran'ın Hürmüz Boğazı'nı yeniden açmak için üç talebi olduğu aktarılıyor: ABD deniz ablukasını sona erdirsin, petrol yaptırımlarında esneklik göstersin ve donmuş İran varlıklarını çözsün.
Trump ise askerî seçeneğe hazır olduklarını, fakat saldırıya girişmekte telaş etmediklerini belirterek diplomasi yoluna açık kapı bıraktı. Bülten, ABD'nin Hürmüz Boğazı'ndaki Keşm Adası'na sınırlı saldırılar düzenlediğini ve İran'ın yeni bir saldırıya sert karşılık vereceğini uyardığını da aktarıyor. Bu iki ayrıntıyı başka bir kaynaktan doğrulayamadık.
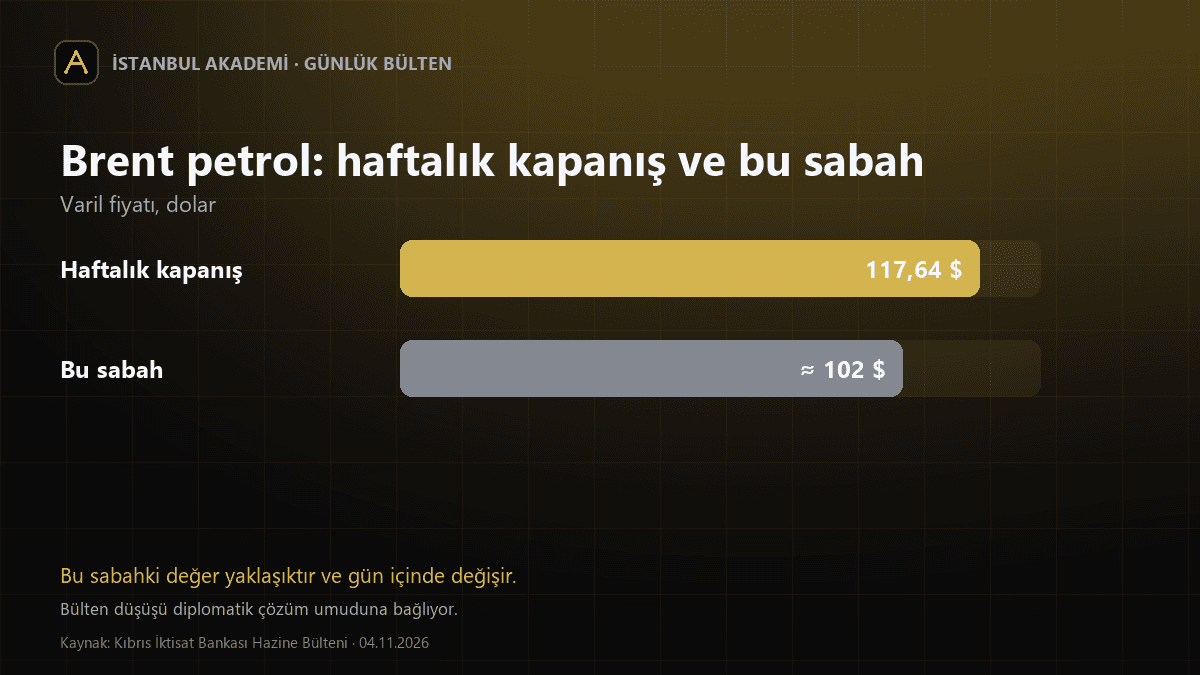
Brent petrol bu sabah varil başına 102 dolar seviyelerinde. Bülten, Brent'in haftayı 117,64 dolardan kapattığını hatırlatıyor ve geri çekilmeyi diplomatik çözüm umuduna bağlıyor; bu bankanın yorumudur.
Banka, düşüşe dün Trump'ın yaptığı bir açıklamanın da katkı sağladığını söylüyor. Bültene göre Trump, İsrail Başbakanı Netanyahu ile anlaştıklarını belirterek ABD'nin İsrail'e her yıl verdiği yaklaşık 4 milyar dolarlık askerî yardımı yıl sonunda keseceklerini, silah satışlarının ise süreceğini söyledi. Bülten, iki ülke arasındaki mevcut anlaşmanın yıllık 3,8 milyar dolarlık yardımı 2028'e kadar öngördüğünü ve kararın nasıl uygulanacağının henüz belli olmadığını ekliyor. Bu açıklamayı başka bir kaynaktan doğrulayamadık; açıklamayla petrol fiyatı arasındaki bağ da bankanın yorumudur.
Türkiye: ekim enflasyonu, CDS, dolar/TL, TCMB rezervi ve otomotiv
TÜİK'in dün açıkladığı ekim ayı verilerine göre tüketici fiyat endeksi (TÜFE) aylık %2,58 arttı; yıllık enflasyon %29,77 oldu. Bülten, rakamın piyasa beklentisinin bir miktar üzerinde kaldığını, piyasa tepkisinin ise sınırlı olduğunu yazıyor. Banka, TCMB'den aralık toplantısında 100 baz puan faiz indirimi beklemeye devam ettiğini belirtiyor (bu bir beklentidir, gerçekleşme değil).
İki yıllık tahvilin bileşik faizi %39,74'te, belirgin bir değişim yok. 5 yıl vadeli CDS risk primi hafif yükselerek 261 baz puana çıktı. CDS, bir ülkenin borcuna karşı alınan sigortanın maliyetidir; yükselmesi risk algısının arttığını gösterir. Dolar/TL yarın valörlü işlemlerde 50,00 seviyesine yükseldi, euro/TL ise 56,25'e yaklaştı.
Merkez bankasının net yabancı para pozisyonu, döviz varlıklarından döviz yükümlülüklerinin çıkarılmasıyla bulunur. Bülten, bu pozisyonun 2 Kasım valörlü işlemlerde 16,5 milyar dolara gerilediğini yazıyor. Banka, 17 Eylül'ü "Fon Krizi"nin patlak verdiği tarih olarak başlangıç kabul ediyor ve o gün 46 milyar dolar olan pozisyonun yaklaşık 29 milyar dolar azaldığını aktarıyor. Banka ayrıca brüt rezervlerin yarısından fazlasının altından oluştuğunu, altın fiyatlarındaki gerilemenin de bu tabloya yardımcı olmadığını belirtiyor. TCMB'nin haftalık verilerine dayanarak döviz talebinin ağırlıkla yabancı yatırımcıların pozisyon kapamalarından geldiğini, yurt içi yerleşiklerin portföy tercihlerinde anlamlı bir değişim olmadığını söylüyor (bankanın yorumu). TL'nin toplam mevduat içindeki payının %62 seviyelerinde kaldığı da not ediliyor. Bu rakamları TCMB'nin kendi yayınlarından ayrıca doğrulayamadık.
Otomotiv Distribütörleri ve Mobilite Derneği (ODMD) verilerine göre ekim ayında otomobil ve hafif ticari araç satışları geçen yılın aynı ayına göre %30,8 azalarak 80 bin adede geriledi. Yılın ilk on ayındaki daralma %15,3. Bülten, daralmanın şubatta başladığını, ekimde hızlandığını yazıyor; nedenler arasında yüksek faizleri, taşıt kredilerine yönelik kısıtlamaları, artan vergileri ve varlık fiyatlarındaki düşüşü sayıyor (bu nedenler bankanın değerlendirmesidir). Bültene göre son 12 ayda satılan otomobillerin yaklaşık %19'u tümüyle elektrikliydi; yalnız benzin ya da dizel yakan araçların pazar payı ise ilk kez %50'nin altında kaldı. Bu rakamları ODMD'den doğrudan teyit edemedik.
Borsada BIST100 endeksi dün günü %0,5 yükselişle tamamladı, bankacılık hisseleri ise %1,3 geriledi. Bülten ayrıca, tasfiye aşamasındaki fonların elindeki BIST30 hisselerinin hepsinin borsa dışı yoldan elden çıkarıldığına dair haberlerden söz ediyor; bu iddiayı başka bir kaynaktan doğrulayamadık.
Bugünün gündemi
- Türkiye: reel efektif döviz kuru verisi.
- Almanya, Euro Bölgesi ve ABD: hizmet sektörü PMI verileri (satın alma yöneticilerine yapılan anketlerle sektörün yönünü ölçen göstergeler).
- Euro Bölgesi: tüketici fiyat endeksi (TÜFE), yani enflasyon verisi.
- ABD: ADP özel sektör istihdamı; bülten, bunun her ayın ilk cuma günü açıklanan ABD resmî istihdam verileri öncesinde öne çıktığını belirtiyor.
Kaynaklar
- Kıbrıs İktisat Bankası, Hazine Bülteni (4.11.2026) — Bültendeki rakamların ve banka yorumlarının asıl kaynağı. Sayfa her gün güncellendiği için bu tarihli içerik zamanla değişir.