Piyasa bülteni: Nvidia'da yönetim krizi, Asya'da karışık açılış
Banka bülteni, yapay zekâ çiplerinin öne çıkan şirketi Nvidia'nın kurucu ortağı ve 30 yılı aşkın süredir CEO'su Jensen Huang'ın kişisel yaşamına ilişkin haberlerin ardından görevinden istifa ettiğini yazıyor. Bu bilgiyi ve haberlerin içeriğini başka kaynaktan doğrulayamadık; bu nedenle iddialar bu bültende doğrulanmış olgu olarak ele alınmıyor.
Bültene göre Nvidia hisseleri dün istifa haberinin ardından %4,3 düştü. Hisse son bir ayda %40'a yakın değer kaybetmiş durumda; yılbaşından bu yana kayıp ise %11. Şirketin piyasa değeri ekim başında 6 trilyon dolara yaklaşıyordu. Krizin sektöre yayılıp yayılmayacağı belirsiz; şimdilik genel bir satış dalgası görülmedi. Rakip AMD ve Broadcom hisseleri, bu süreçten fayda sağlayabilecekleri beklentisiyle dün gece yaklaşık %6 yükseldi. Şirketin 17 Kasım'da açıklayacağı bilanço ve yeni CEO'nun kim olacağı yakından izleniyor.
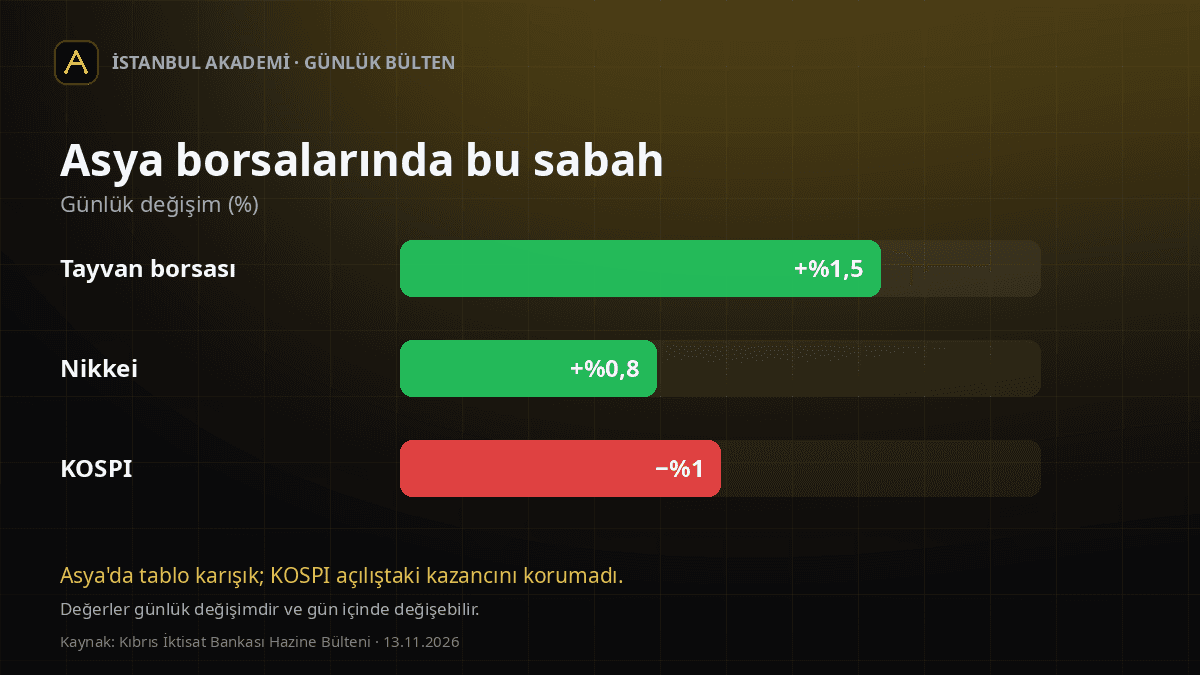
ABD borsaları dün geceyi %0,3 düşüşle tamamladı; bu sabah vadeli işlemler yatay başlangıca işaret ediyor. Asya'da tablo karışık: Japonya'da Nikkei %0,8 yükseldi, Tayvan borsası %1,5 arttı. Güney Kore'de KOSPI ise açılışta %2'den fazla yükseldikten sonra kazancını koruyamayıp %1 geriledi. Bankanın bu sabaha dair genel okuması, küresel hisselerde toparlanma çabası olduğu yönünde (bu bir yorumdur, gerçekleşme değil).
Fed faiz beklentisi, tahvil faizleri ve dolar
Beklentilerin üzerinde gelen enflasyon ve istihdam verileri, Fed'in faiz politikasını gündemin üst sırasında tutuyor. Politika faizi şu anda %3,75-4,00 aralığında. Bülten, 9 Aralık'taki olağan FOMC toplantısında 50 baz puanlık artırımın da tartışıldığını yazıyor. Vadeli piyasa fiyatlamasına göre 25 baz puanlık artırım ihtimali yaklaşık %89, 50 baz puanlık artırım ihtimali %11. Baz puan, yüzde puanın yüzde biridir.
Bülten, piyasaların aralıktaki artırımdan sonra 2027 içinde yaklaşık 75 baz puanlık ek sıkılaşma beklediğini, politika faizinin yıl ortasında %4,70, yıl sonunda %4,75 civarına çıkacağının fiyatlandığını aktarıyor. Bu rakamlar piyasa fiyatlamasıdır ve kesinleşmiş bir Fed kararı değildir. Faiz artışı beklentisi dolara ve ABD tahvil faizlerine destek veriyor.
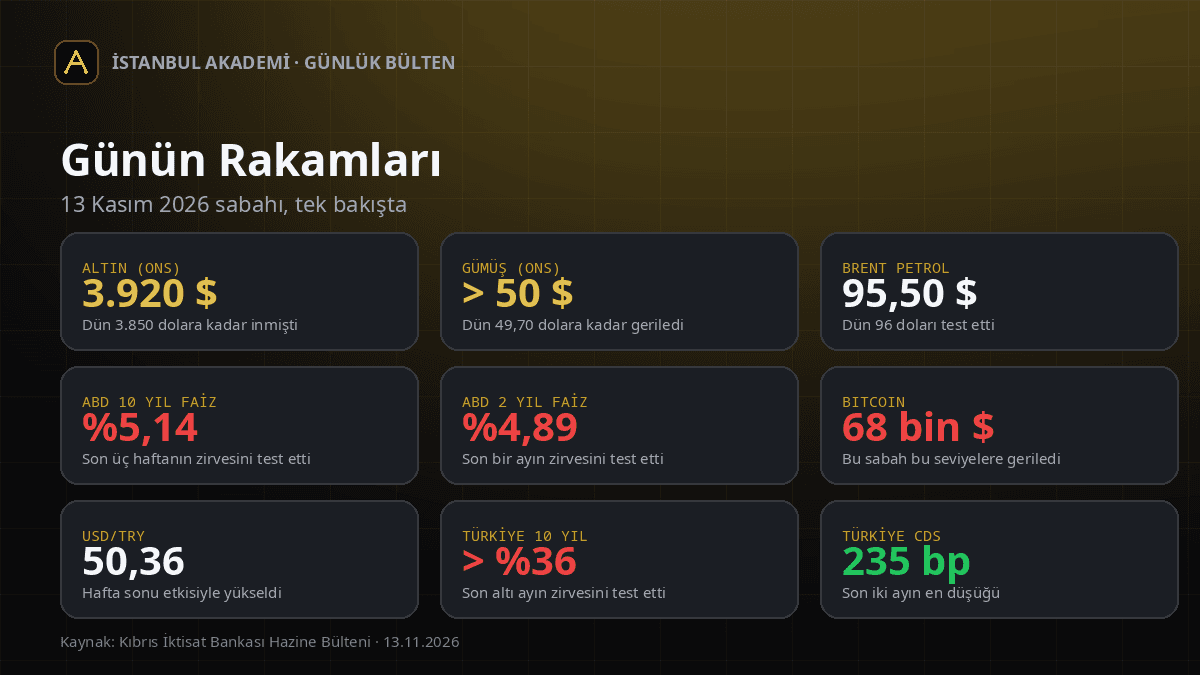
Fed politikasına daha duyarlı olan iki yıllık ABD tahvil faizi %4,89 ile son bir ayın, on yıllık faiz ise %5,14 ile son üç haftanın zirvesini test etti. Dolar endeksi (DXY) haftalık bazda yaklaşık %1 değer kazanmaya hazırlanıyor. Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme getirdi. EUR/USD 1,10 seviyesinin diplerine, sterlin ise 1,32 civarına doğru geriliyor. Bankanın bu pariteler için işaret ettiği teknik seviyeler kendi değerlendirmesi olduğu için bültene alınmadı.
Altın, gümüş, bakır, petrol ve Bitcoin
Bülten, bakırın Londra'da son dört ayın en düşük seviyesine indiğini ve bunu yapay zekâ yatırımlarının geleceğine dair endişelere bağlıyor. Altın ons fiyatı enflasyon verisi öncesinde hafta içinde 4.150 dolara kadar çıkmıştı; dün 3.850 dolara kadar inerek 72 saatte 300 dolar kaybetti. Bu sabah 3.920 dolara toparlanmış durumda. Gümüş ise hafta içinde 53,70 dolara çıktıktan sonra dün 49,70 dolara indi, yani bir günde 4 dolar düştü; bu sabah 50 doların hafif üzerinde. Güçlü dolar ve yükselen faiz beklentisi faiz getirisi olmayan kıymetli metallerde satış baskısı yaratabilir; bu genel bir ilişkidir ve her gün aynı şekilde işlemez.
Brent petrol dün %3'ün üzerinde değer kazandı ve vadeli kontratlarda 96 doları gördü; bülten bu sıçramayı Suudi Arabistan'daki enerji tesislerine saldırılara ve Hürmüz Boğazı'nda yaşanan taşıma aksaklıklarına bağlıyor. Bu sabah varil fiyatı 95,50 dolara hafif indi. Bülten, ABD yönetiminden Trump'ın dün "İran ile anlaşmaya gerek yok" dediğini ve bu çıkışın piyasada kafa karışıklığı yarattığını aktarıyor. Banka, 120 doların üzerinde olası bir gecelik kapanışta yükseliş eğiliminin sertleşebileceğinden endişe ettiğini söylüyor (bu bir görüştür, gerçekleşme değil).
Kripto tarafında Bitcoin, teknoloji tarafındaki gelişmelerle zemin kaybederek bu sabah 68 bin dolar civarına geriledi.
Türkiye: Enflasyon Raporu, kur, CDS ve rezervler
Merkez Bankası dün bu yılın son Enflasyon Raporu'nu açıkladı. Yıl sonu ara hedefi %24'te değişmedi; buna karşılık yıl sonu tahmini %28 yerine %29,5 oldu. Bülten, 2027 ve 2028 için tahminlerin de artırıldığını ve OVP ile örtüştüğünü yazıyor: sırasıyla %21 ve %13,5. Bülten, Başkan Karahan'ın dün zayıf iç talebe atıfta bulunduğunu da aktarıyor. Banka, jeopolitik gidişatın daha fazla bozulmaması koşuluyla TCMB'nin faiz indirimlerine küçük adımlarla devam edeceğini düşünüyor (bu bankanın görüşüdür, gerçekleşme değil).
Rapor piyasalarda anlamlı bir yansıma yaratmadı. USD/TRY hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS, bir ülkenin borcuna karşı alınan sigortanın maliyetidir. Türkiye'nin CDS primi 235 baz puana kadar inerek iki ayın dip noktasını gördü. On yıllık gösterge tahvilin bileşik faizi ise %36'nın üzerine çıkarak son altı ayın zirvesini test etti. BIST100 endeksi son üç günde hafif geriledi.
Rezerv ve mevduat rakamları yalnızca Kıbrıs İktisat Bankası bülteninde yer aldığı için başka kaynaktan doğrulayamadık: Bülten, Merkez Bankası'nın net yabancı para pozisyonunun 11 Kasım itibarıyla 30 milyar dolar düzeyine çıktığını aktarıyor. Eylül ve ekimde pozisyon 32 milyar dolar düşmüştü; kasımın ilk sekiz gününde yaklaşık 11 milyar dolar rezerv birikti. 6 Kasım haftasında yurt içi yerleşiklerin dolar hesaplarında (DTH) parite etkisinden arındırılmış serede 1,5 milyar dolarlık artış görüldü. Bülten, bu artışın son üç haftadır sürdüğünü, ancak portföy tercihlerinde değişiklik olarak okumak istemediğini belirtiyor. 23 Ekim haftasında TL'nin toplam mevduat içindeki payı %62'den %61'e inerken dolarizasyon oranı %38'den %39'a çıktı.
Bugünün gündemi
- Türkiye: cari denge verisi ve TCMB Piyasa Katılımcıları Anketi.
- ABD: üretici fiyat endeksi (ÜFE) enflasyon verisi.
- Nvidia: 17 Kasım'da açıklanacak bilanço ve yeni CEO sorusu yakından izleniyor.
Kaynaklar
- Kıbrıs İktisat Bankası, Hazine Bülteni (13.11.2026) — Bültendeki rakamların ve banka yorumlarının asıl kaynağı. Sayfa her gün güncellendiği için bu tarihli içerik zamanla değişir.