Piyasa bülteni: ABD enflasyonu beklentiyi aştı
ABD'de dün açıklanan ekim ayı enflasyon verisi beklentilerin üzerinde geldi ve küresel piyasalarda moral bozdu. Manşet enflasyon aylık %0,4 arttı. Çekirdek tarafta ise aylık artış %0,3 oldu; beklenti %0,2 idi ve bu, art arda üçüncü aylık %0,3 artıştı. Bülten; otomobil sigortası, ulaşım ve sağlık hizmetlerindeki fiyat artışlarına dikkat çekerek enflasyonun yalnızca enerjiden kaynaklanmadığını yazıyor.
Veri sonrasında Fed cephesinden gelen açıklamalar da öne çıktı. Fed Yönetim Kurulu Üyesi Christopher Waller, çekirdek enflasyonun %0,3 veya üzerinde gelmesi halinde aralık ayında 50 baz puanlık faiz artırımının değerlendirilmesi gerektiğini söyledi. Dallas Fed Başkanı ise faizlerin daha hızlı artırılabileceği mesajını verdi. Baz puan, yüzde puanın yüzde biridir.
Piyasa fiyatlamasına dair rakamlar yalnızca Kıbrıs İktisat Bankası bülteninde yer aldığı için başka kaynaktan doğrulayamadık: bülten, aralıkta 25 baz puanlık artırıma kesin gözle bakıldığını, 50 baz puanlık artırım ihtimalinin %10 seviyesine yükseldiğini ve vadeli kontratlarda gelecek yılın ortasına kadar beklenen toplam artırım sayısının ikiden üçe çıktığını aktarıyor. Aynı metne göre faiz beklentilerine en duyarlı vade olan ABD iki yıllık tahvil faizi dün 18 baz puan artarak Nisan 2025'ten beri görülen en büyük günlük artışı yaşadı; on yıllık faiz de yeniden %5 düzeyine yaklaştı.
Dolar güçlendi, altın ve gümüş dalgalandı
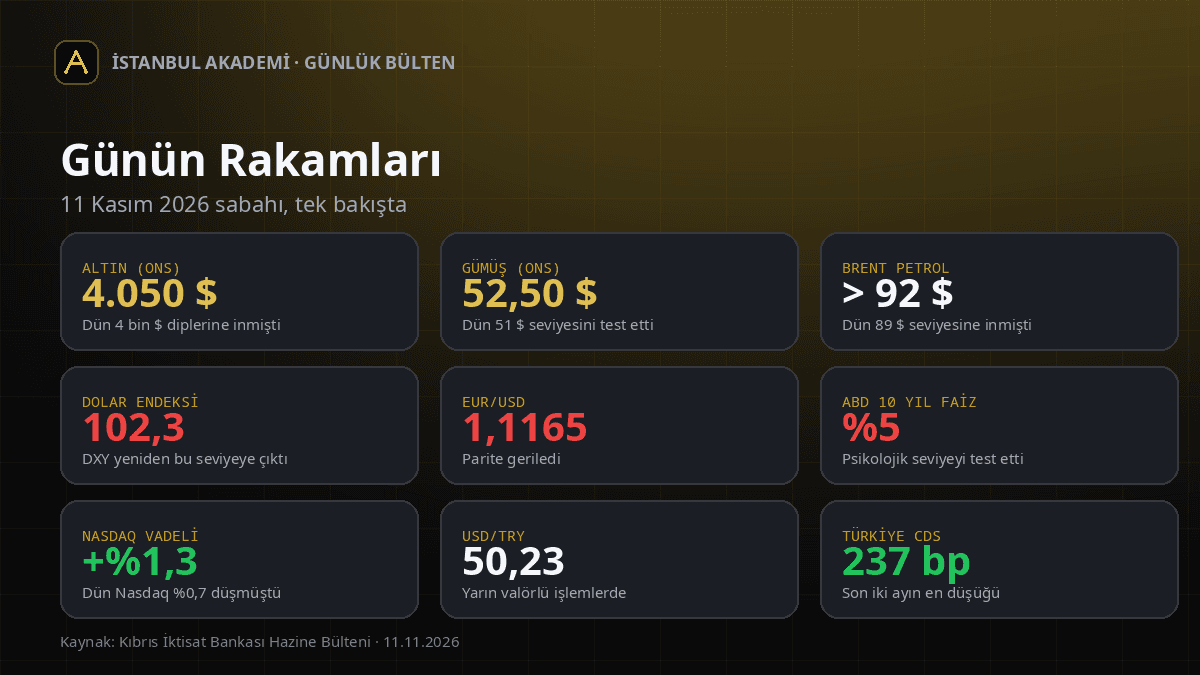
Tahvil satışları ve yükselen faiz beklentileri dolara destek oldu. DXY dolar endeksi 102,3'e çıktı, EUR/USD paritesi ise 1,1165'e düştü. Faiz getirisi olmayan kıymetli metaller yükselen tahvil faizleri ve güçlenen dolar karşısında baskı altında kaldı.
Ons altın dün gün içi zirvesinden neredeyse 150 dolar gerileyerek 4 bin doların hemen üzerindeki seviyelere indi. Gümüş %3,5 değer kaybederek 51 dolar seviyesini test etti. Bu sabah ise kayıpların büyük bölümü telafi edildi: altın 4.050 dolara, gümüş 52,50 dolara yükseldi.
Banka bülteni altın-gümüş rasyosunun aşırı alım bölgesine ulaştığını ve yönün gümüş lehine döndüğünü yazıyor; bankanın teknik formasyon beklentisini bu bültene almıyoruz, çünkü teknik değerlendirmeler olgu değildir.
Petrolde dalgalı seyir, Hürmüz'de saldırılar sürüyor
Petrol fiyatları İran savaşının sona erebileceği umutlarıyla Hürmüz Boğazı'ndaki saldırılar arasında yön arıyor. Washington'ın şimdilik İran'a karşı yeni askerî harekâta girişmeyeceği beklentisi, Brent petrolü dün varil başına 89 dolar civarına çekti; bu, iki ayın en düşük düzeyiydi. Bu sabah ise yeniden 92 doların üzerine çıktı.
Bülten, Reuters'ın haberine dayanarak Hürmüz Boğazı ve çevresinde ekim ayında 37 gemiye saldırı düzenlendiğini, bunun savaşın başlangıcından bu yana en yüksek aylık seviye olduğunu aktarıyor; kasım ayının ilk günlerinde de 10 saldırı kaydedilmiş. Son olarak Umman açıklarında petrol tankerlerinin hedef alındığı belirtiliyor. Bu rakamları başka kaynaktan doğrulayamadık.
Banka, ateşkes sağlansa bile bölgedeki mayınların temizlenmesi, sigorta maliyetlerinin gerilemesi ve armatörlerin güzergâhı yeniden kullanması için zaman gerektiğini düşünüyor (bu bankanın görüşüdür, gerçekleşme değildir).
Hisse senetleri, Nvidia ve yapay zekâ gündemi
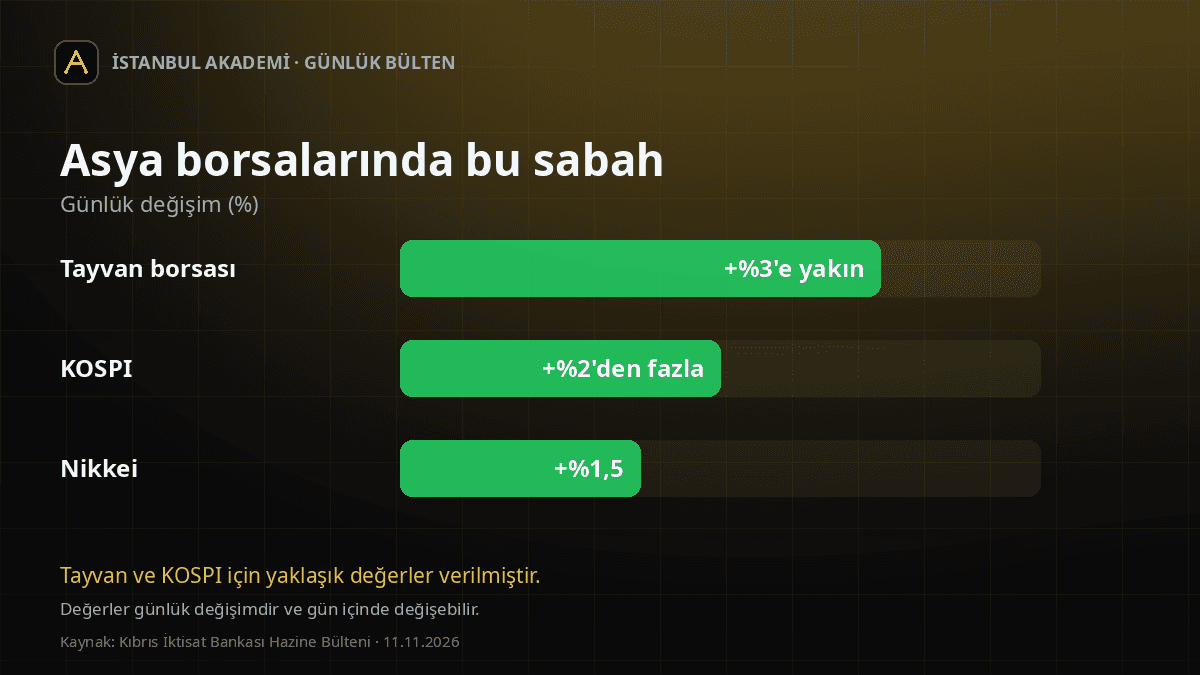
Enflasyon verisi ve artan faiz beklentileri dün hisse senetlerini de baskı altına aldı. Nvidia hisseleri CEO Jensen Huang hakkındaki casusluk soruşturması nedeniyle %5,5 daha geriledi. Nasdaq endeksi geceyi %0,7 düşüşle tamamladı. Bu sabah ise Nasdaq vadeli işlemleri %1,3 yükselişte. Asya'da Nikkei %1,5 değer kazandı; teknoloji ağırlıklı Tayvan borsası %3'e yakın, Güney Kore'nin KOSPI endeksi %2'nin üzerinde yükseldi.
Wall Street Journal'a dayanan habere göre OpenAI'ın üç aylık geliri yaklaşık %50 büyüyerek 10 milyar dolara çıktı; şirketin yüksek işletme zararları da devam ediyor. Yatırımcıların gözü gelecek hafta açıklanacak Nvidia bilançosunda. Banka, güçlü sonuçların yapay zekâ hisselerine yönelik endişeleri hafifletebileceğini düşünüyor (bu bir beklentidir, gerçekleşme değil).
Bülten ayrıca Reuters'a dayanarak Anthropic'in halka arza hazırlandığını yazıyor. Habere göre şirket 19 Kasım'da Nasdaq'ta işlem görmeyi hedefliyor. Planlanan kaynak toplamı 90 milyar doların üzerinde: 64,4 milyar doları halka arzdan, 26 milyar doları özel yatırımcıların katılımından gelecek ve değerleme 1,4 trilyon dolara kadar çıkıyor. Halka arzın büyüklüğü ve koşulları henüz kesinleşmiş değil. Aynı haber, şirketin yıllıklandırılmış gelirinin 81 milyar dolara ulaştığını ve gelecekteki bilgi işlem kapasitesi için verdiği taahhütlerin yaklaşık 900 milyar doları bulduğunu aktarıyor. Tarih ve rakamlar yalnızca bu banka bülteninde yer aldığı için başka kaynaktan doğrulayamadık.
ABD siyaseti ve Türkiye göstergeleri
ABD'de ara seçimlerin ardından Savunma Bakanı Pete Hegseth'i görevden alma girişimi gündeme geldi. Hegseth, İran savaşını Kongre onayı olmadan yürütmek ve yetkilerini kötüye kullanmakla suçlanıyor. Temsilciler Meclisi'nde Cumhuriyetçiler, soruşturmayı komisyona havale ederek girişimi 211'e karşı 204 oyla şimdilik engelledi. Bülten, Demokratların ocak ayında Kongre'nin her iki kanadında da çoğunluğu devralacağını hatırlatıyor. Bülten, Reuters/Ipsos'un bir anketinde Amerikalıların çoğunun, yeni Kongre'den savaşı bitirecek adımlar atmasını beklediğini aktarıyor. Banka bu gelişmenin savaşın geleceği ve ABD bütçe politikaları açısından önemli sonuçlar doğurabileceğini düşünüyor (bu bir görüştür, gerçekleşme değil).
Türkiye'de dün açıklanan sanayi üretimi eylül ayında bir miktar toparlandı; bülten genel görünümün zayıf kaldığını yazıyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,37'ye hafifçe geriledi. USD/TRY yarın valörlü işlemlerde 50,23'e yükseldi. Yabancıların Türkiye'ye bakışını yansıtan CDS primi 237 baz puana indi; bu, iki ayın en düşük düzeyi. CDS, bir ülkenin borcuna karşı alınan sigortanın maliyetidir; düşmesi risk algısının azaldığını gösterir.
TCMB rezervleri kasım ayında toparlanmaya başladı. Bülten şunu anlatıyor: Fon Krizi'nin yol açtığı yabancı çıkışı ve altındaki gerileme, net yabancı para pozisyonunu eylül-ekim döneminde toplam 32 milyar dolar aşağı çekmişti; kasımın ilk 6 iş gününde bu kalem 5,2 milyar dolar artıp 24,4 milyar dolara ulaştı. Bu rakamları başka kaynaktan doğrulayamadık.
Bugünün gündemi
- ABD piyasaları Veterans Day (Gaziler Günü) nedeniyle bugün kapalı olacak.
- Bülten, makro veri takviminin bugün sakin olduğunu belirtiyor.
- Gelecek hafta açıklanacak Nvidia bilançosu yatırımcıların yakından izlediği gelişme olarak aktarılıyor.
Kaynaklar
- Kıbrıs İktisat Bankası, Hazine Bülteni (11.11.2026) — Bültendeki rakamların ve banka yorumlarının asıl kaynağı. Sayfa her gün güncellendiği için bu tarihli içerik zamanla değişir.