Piyasa bülteni: Fed faiz artırımı beklentisi yükseldi
ABD'de geçen hafta açıklanan güçlü istihdam verilerinin ardından ekim ayı enflasyonu da beklentileri aştı. Bu görünüm, aralıkta Fed'den yarım puanlık (50 baz puan) bir artırım gelip gelmeyeceği sorusunu gündemin üst sırasına taşıdı. Baz puan, yüzde puanın yüzde biridir; 50 baz puan yarım puan demektir.
Fed Yönetim Kurulu Üyesi Waller, çekirdek enflasyon aylık bazda %0,3 ya da daha yüksek çıkarsa 50 baz puanlık hamlenin masaya gelmesi gerektiğini söyledi. Bülten, Waller'ın mart ayında indirimden yana olduğunu anımsatıyor; söylem değişikliği, ekim sonundan beri petrolün yaklaşık %20 değer kaybettiği ve teknoloji hisselerindeki satışların derinleştiği bir döneme denk geldi. Açıklama tahvil faizlerinde sıçramaya yol açtı ve küresel risk iştahını olumsuz etkiledi.
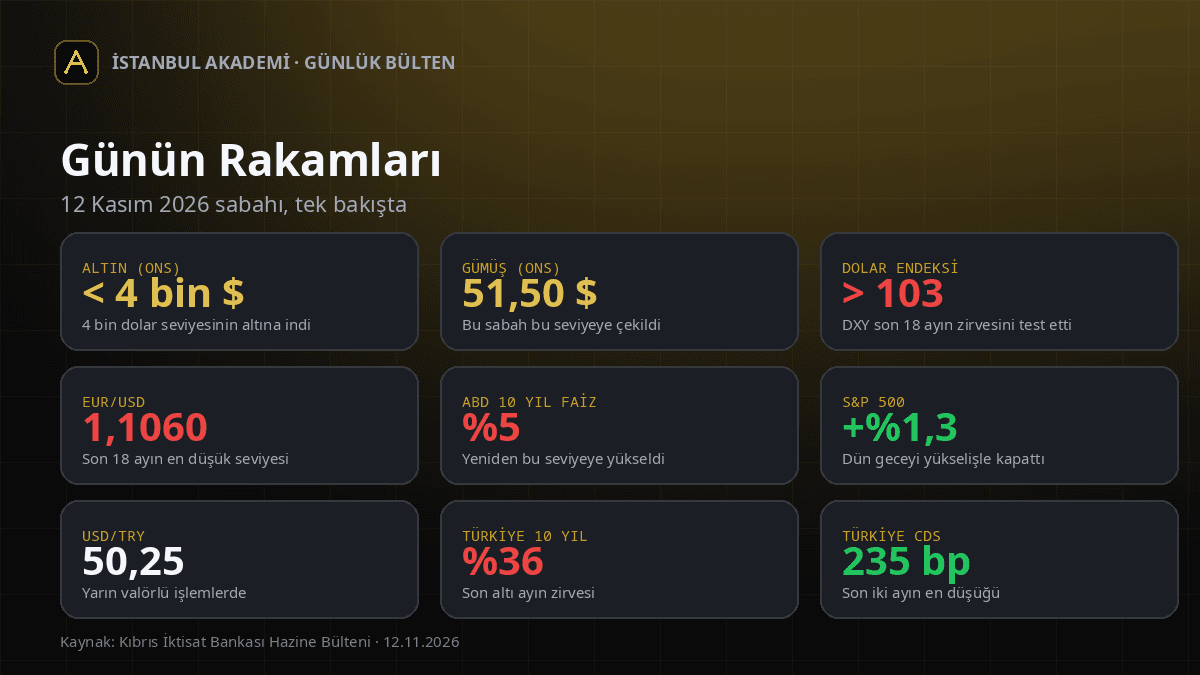
Piyasa fiyatlamasına dair rakamlar yalnızca Kıbrıs İktisat Bankası bülteninde yer aldığı için başka kaynaktan doğrulayamadık: bülten, piyasaların kısa süre öncesine kadar kalan artırım döngüsü için toplamda 50 baz puanı bile tam fiyatlamadığını, şimdiyse 75 baz puanlık artırım beklediğini yazıyor. Aynı metne göre on yıllık ABD tahvil faizi yeniden %5 seviyesine yükseldi; İki yıllık tahvil faizi, Fed politikasına daha duyarlı olduğu için ayrıca anılıyor; bu faiz üç günde 30 baz puanı aşan bir artış kaydetti.
Bülten, ekim başında %5,36'ya kadar çıkan on yıllık faizin petrol fiyatlarındaki düşüşle yaklaşık 50 baz puan gerilediğini, son enflasyon verisiyle yeniden %5'e dayandığını belirtiyor. Bülten, faizlerdeki baskının arkasında ABD'nin 40 trilyon doların üzerindeki kamu borcunun ve artan tahvil ihracının da yattığını söylüyor.
Dolar 18 ayın zirvesinde, euro ve altın geriledi
Tahvil faizlerindeki yükselişe paralel olarak dolardaki güçlenme sürdü. DXY endeksi, yani doların altı büyük para birimi sepetine karşı değeri, dün 103'ün üzerine yükselerek 18 ayın en yüksek düzeyine uzandı. Fed'in faiz artırımlarını hızlandırabileceği beklentisi de dolara destek veriyor.
Güçlenen dolar para birimleri ve kıymetli metaller üzerinde baskı kurdu. Bu sabah EUR/USD paritesi 1,1060 seviyesine kadar inerek son 18 ayın en düşük seviyesini test etti. Sterlin 1,3250 seviyelerine gerilerken ons altın yeniden 4 bin doların altına indi; gümüşün ons fiyatı ise 51,50 dolara çekildi. Faiz getirisi olmayan kıymetli metaller, yükselen tahvil faizleri ve güçlenen dolar karşısında genellikle baskı görür.
Banka bülteni DXY, EUR/USD, sterlin, altın ve gümüş için teknik seviyeler ve formasyon yorumları da yapıyor; bunlar bankanın kendi teknik değerlendirmeleri olduğu için bu bültene almıyoruz. EUR/TRY kurunun 55,70 seviyelerine gerilediği bilgisi ise bültende yer alıyor; Türkiye'deki göstergeler aşağıda.
Hisse senetleri, yapay zekâ ve Nvidia gündemi
Dün Veterans Day (Gaziler Günü) tatili yüzünden ABD tahvil piyasaları işlem görmedi; borsalar ise artıda kapandı. Yapay zekâ hisselerinde iyimserliğin geri dönmesiyle S&P 500 %1,3 yükseldi ve geçen haftaki ara seçimlerden bu yana verdiği kaybın neredeyse tümünü geri aldı. Teknoloji ağırlıklı Nasdaq Bileşik endeksi %1,6 yükseldi.
CoreWeave, yapay zekâ firmalarına veri merkezi ve işlem gücü sunuyor; açıkladığı güçlü bilanço, sektördeki balon kaygılarını yatıştırdı. Şirket gelirlerindeki güçlü büyümeyi ve borçlanma ihtiyacının azalacağını açıkladı; hisseleri %20'nin üzerinde yükseldi. Bülten, Nvidia dışında çip üreticileri ve teknoloji hisselerinde de belirgin toparlanma yaşandığını, Micron, Oracle ve Intel'de yükselişlerin %10 civarında olduğunu yazıyor.
Olumlu havayı Nvidia haberleri gölgeledi. Banka bülteni, CEO Jensen Huang hakkında ortaya atılan kişisel iddiaların ardından şirketin Yönetim Kurulu'nun Huang'ın görevden alınıp alınmayacağını değerlendirmek üzere toplandığını, hisselerin seans sonrası işlemlerde %8'den fazla gerilediğini ve şirketin son günlerdeki piyasa değeri kaybının yaklaşık 600 milyar dolara ulaştığını aktarıyor. Bu bilgileri başka kaynaktan doğrulayamadık; iddialar bu bültende doğrulanmış olgu olarak ele alınmamıştır. Bülten ayrıca Nvidia'nın 17 Kasım'da kritik bir bilanço açıklayacağını hatırlatıyor.
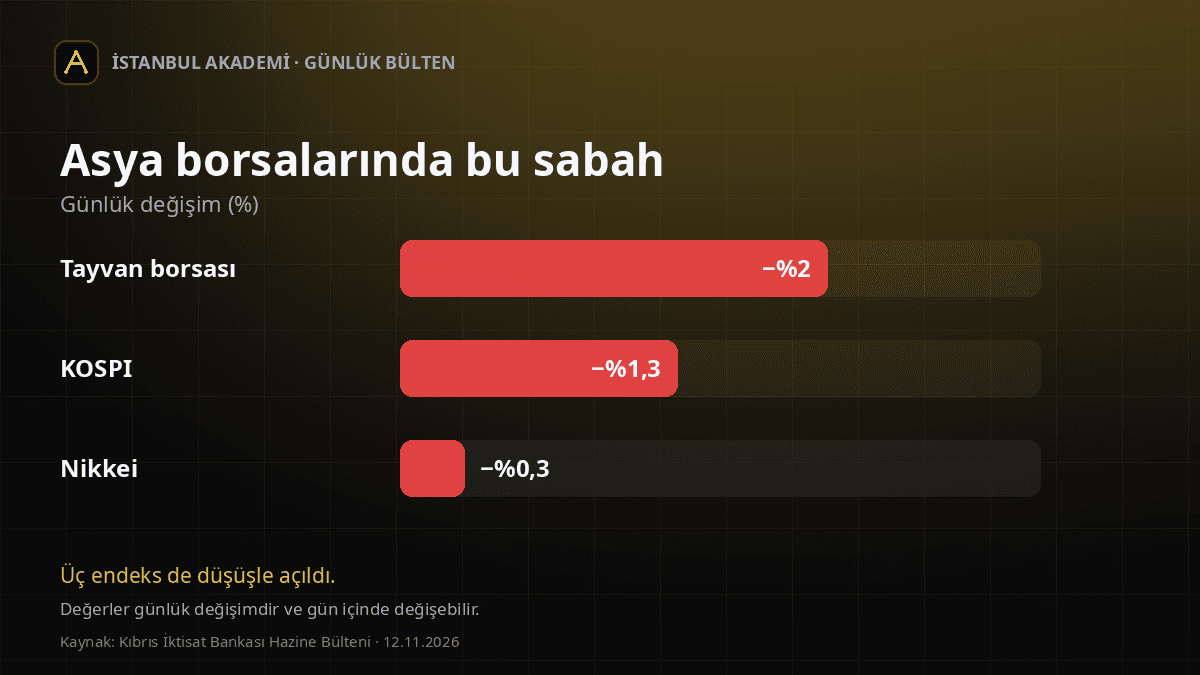
Nasdaq vadelilerindeki %1'lik düşüşte Nvidia haberlerinin payı olduğu yorumu bankaya aittir (bu bir görüştür, gerçekleşme değil). Asya'da yeni gün başlangıcında hava zayıf: Nikkei %0,3 düşerken Güney Kore'de KOSPI %1,3, Tayvan borsası ise %2 geriledi.
Türkiye: TCMB adımı, rezervler, tahvil faizi ve CDS
Bülten, Türkiye'de dünün hareketli geçtiğini yazıyor: Fon Krizi'nin yansımaları izlenirken BDDK Başkanı Kavcıoğlu görevden affını istedi. Akşam saatlerinde TCMB makroihtiyati tedbirler kapsamında değişikliğe gitti; TL kredilerdeki büyüme tavanı genişletilirken bir kısım zorunlu karşılıklara nema ödenmesine karar verildi. Banka bu adımı ekonomideki ivme kaybı karşısında atılmış sınırlı bir adım olarak değerlendiriyor (bu bankanın görüşüdür).
Bültene göre TCMB'nin net yabancı para pozisyonu, 10 Kasım valörlü işlemlerde 5,6 milyar dolar artışla yeniden 30 milyar dolar düzeyine çıktı; eylül ve ekim aylarındaki 32 milyar dolarlık erozyonun 1/3'ü son 7 iş gününde telafi edildi. Bu rakamları başka kaynaktan doğrulayamadık. Bankanın girişin yurtdışı kaynaklı olduğunu düşündüğünü de not edelim; bu bir tahmindir, kesinleşmiş bilgi değildir.
Türk hisse senetlerinde son dönemde esen alım rüzgârı iki gündür hız kesti. İki yıl vadeli gösterge tahvilin bileşik faizi %39,40 seviyelerinde yatay seyrederken uzun vadede ise on yıllık gösterge faiz %36'ya çıktı ve altı ayın en yüksek seviyesine ulaştı. Banka, uzun vadeli faizlerdeki yükselişi enflasyonla mücadelenin ne kadar süreceğine dair soru işaretlerinin arttığı şeklinde yorumluyor (bu bir görüştür). USD/TRY yarın valörlü işlemlerde 50,25'e yükseldi. Yabancı yatırımcıların Türkiye'ye yönelik risk algısını gösteren CDS primi ise 235 baz puana inerek son iki ayın en düşük seviyesini gördü.
Petrol, kripto ve bugünün gündemi
Brent petrolün varil fiyatı bu sabah 1 doların üzerinde geriledi. Bülten bunu Orta Doğu'da çatışmaların daha da tırmanacağına yönelik endişelerin hafiflemesine, OPEC+ üretimindeki artışa ve ABD petrol stoklarının yükselmesine bağlıyor. Bitcoin ise 73 bin dolar seviyelerinde işlem görüyor.
- TCMB ve BDDK bültenleri her perşembe olduğu gibi bugün de izlenecek.
- TCMB Enflasyon Raporu dikkatle takip edilecek.
- İngiltere'de büyüme rakamları ön plana çıkıyor.
- Gelecek hafta 17 Kasım'da açıklanacak Nvidia bilançosu yatırımcıların yakından izlediği gelişme olarak aktarılıyor.
Kaynaklar
- Kıbrıs İktisat Bankası, Hazine Bülteni (12.11.2026) — Bültendeki rakamların ve banka yorumlarının asıl kaynağı. Sayfa her gün güncellendiği için bu tarihli içerik zamanla değişir.