Piyasa bülteni: Asya'da satış, yapay zekâ harcamaları ve bilançolar
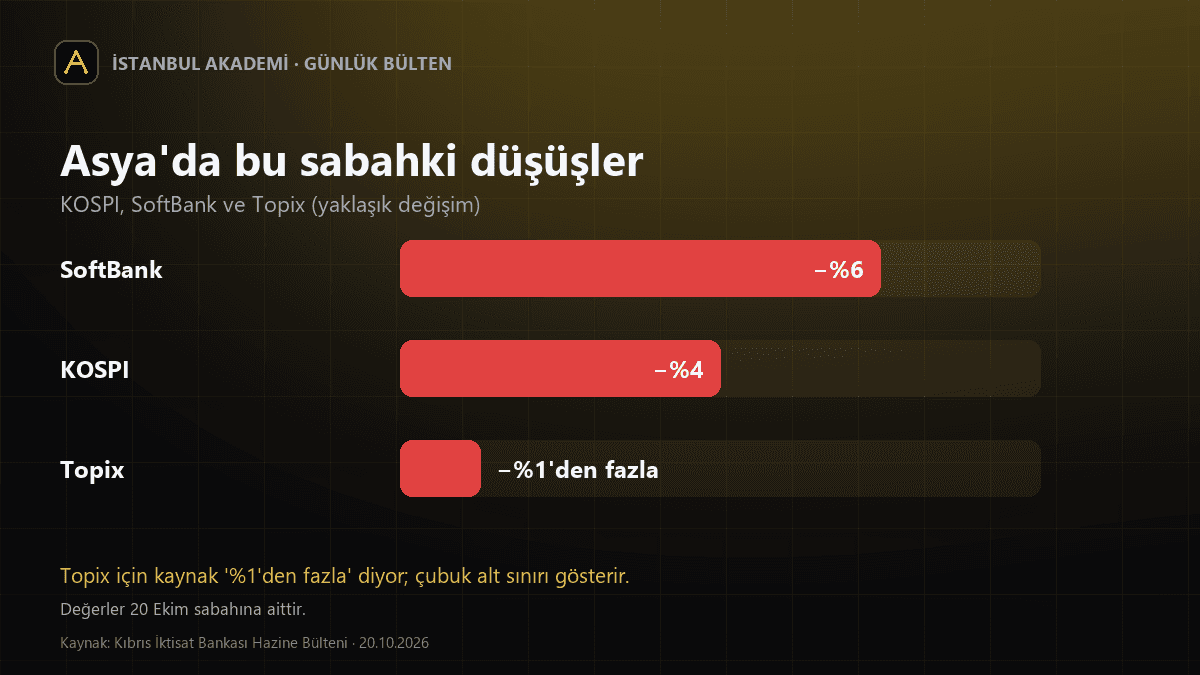
Asya borsalarında bu sabah satıcılı bir seyir var. Bülten verilerine göre Güney Kore'nin KOSPI endeksi %4 değer kaybederek bölgenin en zayıf performansını gösteriyor. Japonya'da geniş kapsamlı Topix endeksi %1'den fazla geriledi; yapay zekâ yatırımlarıyla öne çıkan SoftBank'ın hisseleri ise %6 düştü. ABD'de Nasdaq dün gece %1 yükselmişti, Asya'daki tablo bu yükselişten ayrışıyor.
Banka bülteni, Japonya'da yükselen tahvil faizlerini ve enflasyon endişelerini teknoloji hisselerindeki baskının nedenlerinden biri olarak gösteriyor; yapay zekâ yatırımlarının geleceğine dair sorular ve jeopolitik riskler de satış baskısına ekleniyor. Bu nedensellik bankanın yorumudur, başka bir kaynaktan doğrulayamadık.
Yatırımcıların bu hafta bakacağı yer şirket bilançoları: Meta, Tesla ve önde gelen çip üreticileri sonuçlarını açıklayacak, SpaceX sonuçları ise bugün bekleniyor. Bülten, Goldman Sachs'a atfedilen bir beklentiyi aktarıyor: gelecek yıl beş büyük teknoloji devinin toplam yatırım harcamasının 1,2 trilyon dolar olması öngörülüyor. Tartışmanın merkezinde bu harcamaların ne ölçüde gelir ve kâra dönüşeceği var. Goldman Sachs'a ait bu rakamı başka bir kaynaktan doğrulayamadık.
Fransa: huzursuzluk, tahvil faizi ve CDS
Fransa'da protestoların ardından bazı şehirlerde sokağa çıkma yasakları uygulanıyor. Güvenliği sağlamakta yetersiz kalmakla eleştirilen İçişleri Bakanı istifa teklifinde bulundu; Cumhurbaşkanı Macron bu teklifi kabul etmedi. Sendikalar 5 Kasım için yeni bir genel grev ve protesto çağrısı yaptı. Banka, Cumhurbaşkanlığı seçimlerine altı ay kala büyüyen toplumsal huzursuzluğun kırılgan siyasi dengeleri zorlayabileceğini düşünüyor; bu bir görüştür, gerçekleşme değil.
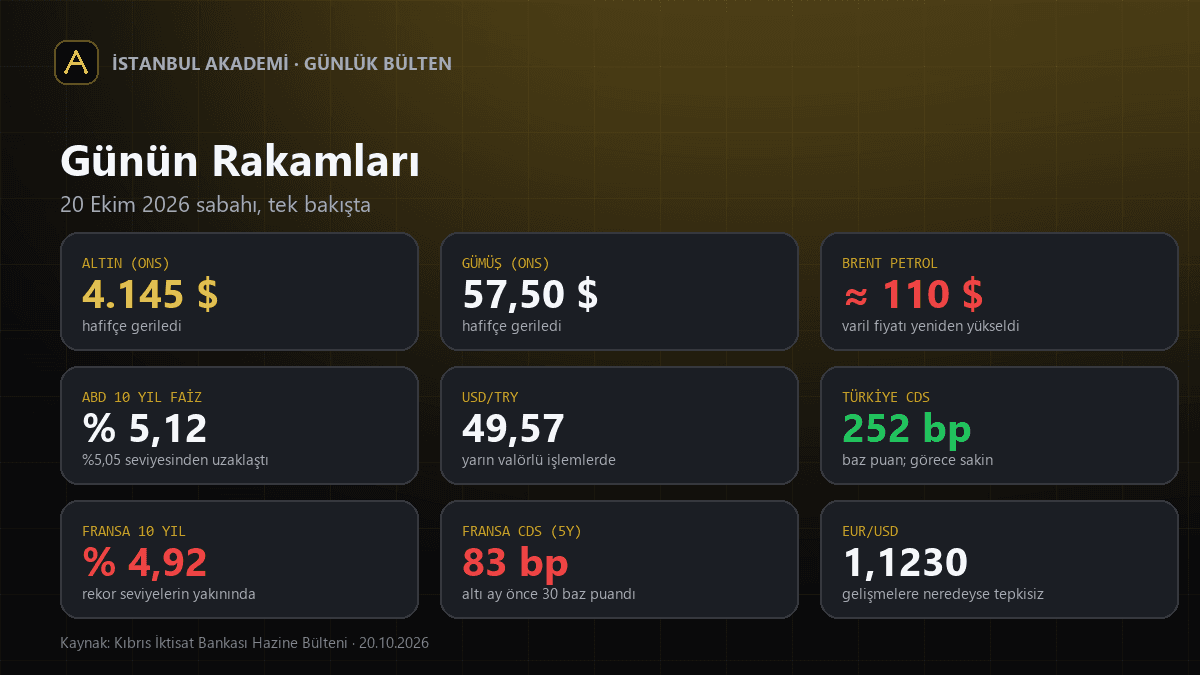
Piyasa tarafında Fransa varlıkları dün Avrupa'nın geri kalanına kıyasla geride kaldı. Hükûmetin borç yükünü sınırlamayı amaçlayan bütçeyi parlamentodan geçirmesi giderek zorlaşıyor. On yıllık Fransız tahvil faizi bu sabah %4,92'ye çıkarak rekor seviyelerin yakınına geldi; altı ay önce 30 baz puan olan beş yıllık CDS risk primi 83 baz puana yükseldi. CDS, bir ülkenin borcuna karşı alınan sigortanın maliyetidir; primin artması risk algısının yükseldiğine işaret eder.
Dikkat çeken nokta euro: EUR/USD paritesi 1,1230'da ve bu gelişmelere neredeyse tepki vermiyor. Banka, euronun dirençli kalmasını yatırımcıların yaşananları henüz Avrupa geneline yayılabilecek bir kriz olarak görmediğinin işareti sayıyor. Aynı bülten, siyasi belirsizlik ile bütçe sorunlarının birleşmesinin borçlanma maliyetleri ve euro üzerinde ek baskı yaratabileceğini söylüyor; bu da bir beklentidir, gerçekleşme değil.
ABD'de faiz beklentisi, altın, gümüş ve petrol
Fed cephesinde bülten, yetkililerin açıklamalarının yeni bir faiz artırımı için acele edilmeyeceğine işaret ettiğini yazıyor. Faiz vadelilerindeki fiyatlamaya göre Fed'in gelecek haftaki olağan Ekim toplantısında politika faizini sabit bırakma ihtimali %83; aralık ayında 25 baz puanlık artırım ise %95 ihtimalle neredeyse kesin gibi fiyatlanıyor. Baz puan, yüzde puanın yüzde birine karşılık gelir; 100 baz puan %1 eder. Bu olasılıkların hangi hesaba dayandığı bültende belirtilmiyor. Toplantının ardından Fed'in tercih ettiği enflasyon göstergesi PCE verisi açıklanacak.
Petrol bu sabah yeniden yükselişe geçti; Brent petrolün varil fiyatı 110 dolar seviyesine çıktı. Bülten bunu iki gelişmeye bağlıyor: Trump'ın Rusya'ya dönük bazı enerji yaptırımlarını gevşeten bir kararname imzalaması ama nihai kararın hâlâ netleşmemesi ve Orta Doğu'daki arz endişelerinin sürmesi. Banka, petroldeki yükselişin risk iştahını zayıflattığını da yazıyor. ABD 10 yıllık tahvil faizi bu sabah %5,12; bülten faizin %5,05 seviyesinden uzaklaştığını belirtiyor.
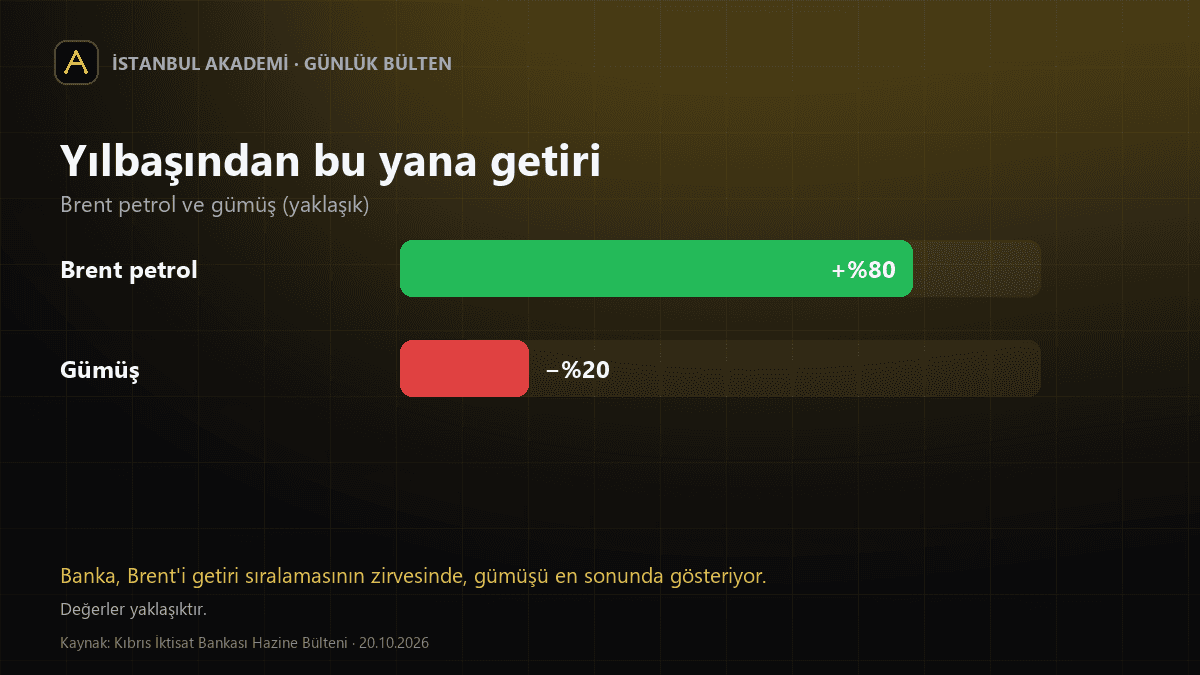
Faiz getirisi olmayan altın ons başına 4.145 dolara, gümüş 57,50 dolara hafifçe geriledi. Yılbaşından bu yana Brent petrol %80 yükselişle getiri sıralamasının zirvesinde, gümüş ise %20 kayıpla listenin en altında. Altın/gümüş rasyosu, bir ons altının kaç ons gümüşe denk geldiğini gösterir; banka bu rasyoda son günlerde yönün gümüş lehine dönmeye başladığını gözlemliyor. Aynı bülten, enerji piyasasında sular durulmadan kıymetli metallerin kalıcı biçimde yukarı çıkmasını zor görüyor; bu bankanın görüşüdür, gerçekleşmiş bir veri değildir.
Bülten ayrıca ABD-İran müzakerelerine ilişkin iyimser haberler geldiğini ve arabulucuların hafta içinde karşılıklı tavizler için çalıştığını aktarıyor. Bu haberi başka bir kaynaktan doğrulayamadık; bülten sonuca dair bir bilgi vermiyor.
MSCI uyarısı: Endonezya'daki sert satış
MSCI, çok sayıda fonun ölçüt aldığı hisse endekslerini hazırlayan küresel bir endeks sağlayıcıdır. Fonlar bu endekslerin içeriğini izlediği için bir ülkenin endeksteki konumu değişince o ülkeye giren ya da çıkan para da değişebilir.
Bülten, MSCI'nin Endonezya'yı gelişmekte olan piyasalar kategorisinden çıkarıp doğrudan bağımsız piyasa statüsüne düşürebileceği yönünde bir uyarı yaptığını aktarıyor. Ardından Jakarta borsası iki işlem gününde toplam %16 geriledi; bu, 1990'dan bu yana en sert iki günlük kayıp olarak anılıyor. Borsa yönetimi dün hisselerde günlük azami düşüş sınırını %15'ten %7'ye çekti, bu sabah da düşük fiyatlı hisselerdeki satış kısıtlarını sıkılaştırdı. Bültene göre Jakarta borsası bu sabah dengelenmeye başladı.
Uyarı hayata geçerse Endonezya yalnızca gelişmekte olan piyasa endekslerinden çıkmakla kalmayacak, sınır piyasa endekslerine de alınmayacak. Bülten bu senaryoda 5 milyar doların üzerinde yabancı fon çıkışı riski olduğunu yazıyor.
Bu bilgilerin hepsi yalnızca Kıbrıs İktisat Bankası'nın bülteninde yer alıyor; MSCI'nin kendi duyurusundan doğrulayamadık. Bültende uyarının tarihine ya da olası karar takvimine dair bir bilgi yok. Kesin süreç için MSCI'nin güncel açıklamasına bakın.
Türkiye: BIST30, atamalar, kur ve faiz
Bülten, MSCI uyarıları ile bültenin "Fon Krizi" diye andığı sürecin yansımalarının Türkiye'de de etkili olduğunu yazıyor; bu sürecin ayrıntısı bültende açıklanmıyor. Hisse senetlerine ilgi zayıf kalırken BIST30 endeksi dün günü %2,3 düşüşle, İran savaşının başladığı günden bu yana en düşük seviyede kapattı. Son beş haftadaki kayıp zirve seviyesine göre %20'ye yaklaştı. Ana endeks de günü %2,5 düşüşle tamamladı.
Kurumsal cephede iki görev değişikliği var: SPK Başkanı Sütçü görevinden ayrıldı ve gerekçe olarak sağlığını gösterdi. Bakan Yardımcısı Çelik de Hazine ve Maliye Bakanlığı'ndaki görevi için emeklilik başvurusunda bulundu; boşalan koltuğa Strateji ve Bütçe Başkanlığı Başkan Yardımcısı Kutluhan Taşkın getirildi.
USDTRY, yarın valörlü işlemlerde 49,57 seviyesine çıktı. Türkiye'nin CDS risk primi 252 baz puanda; bülten bunu görece sakin bir seyir olarak niteliyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,50 civarında dalgalanmayı sürdürüyor.
TCMB'nin perşembe günü sonuçlanacak olağan Ekim toplantısı için banka en az 100 baz puanlık bir faiz indirimi bekliyor. Bu bankanın beklentisidir, gerçekleşme değil; karar henüz açıklanmadı.
Bugünün gündemi ve önümüzdeki haftaların takvimi
- Bugün: SpaceX sonuçlarının açıklanması bekleniyor.
- Bu hafta: Meta, Tesla ve önde gelen çip üreticilerinin bilançoları.
- Perşembe: TCMB'nin olağan Ekim toplantısının sonucu.
- Gelecek hafta: Fed'in olağan Ekim toplantısı; ardından PCE enflasyon verisi.
- 3 Kasım: ABD'de ara seçimler.
- 5 Kasım: Fransa'da sendikaların çağırdığı genel grev ve protesto.
- Gelecek ay: Çin'de düzenlenecek APEC zirvesi.
ABD'de Başkan Trump, 3 Kasım ara seçimlerine giderken Kansas'taki bir mitingde konuştu ve Demokratlar kazanırsa ülkenin Fransa'daki gibi bir kaosa sürüklenebileceği uyarısını yaptı. Reuters/Ipsos'un son anketinde Trump'ın halk desteği %31 ile başkanlık döneminin en düşük seviyesine indi; bülten bunu hayat pahalılığı ve İran savaşı nedeniyle yöneltilen eleştirilere bağlıyor. Cumhuriyetçilerin 94 yıldır Senato seçimini kaybetmediği Kansas'ta yarışın başa baş gittiği de aktarılıyor. Bu aktarımları başka bir kaynaktan doğrulayamadık.
Trump ayrıca Xi ve Putin'le üçlü bir görüşmeye sıcak baktığını belirtti; bu görüşme, gelecek ay Çin'de toplanacak APEC zirvesi vesilesiyle yapılabilir. Henüz kesinleşmiş bir zirve yok. Bülten, gündemde nükleer silahların sınırlandırılması, Ukrayna savaşı ve ticaret ilişkilerinin olabileceğini yazıyor; olası bir uzlaşmanın risk iştahını artırabileceğini de düşünüyor. Bunlar bankanın beklentileridir, gerçekleşme değil; Avrupa'da müttefiklerin dışarıda kalabileceği endişesi de aynı bültende not ediliyor.
Kaynaklar
- Kıbrıs İktisat Bankası, Hazine Bülteni (20.10.2026) — Bültendeki rakamların ve banka yorumlarının asıl kaynağı. Sayfa her gün güncellendiği için bu tarihli içerik zamanla değişir.