Piyasa bülteni: ABD'de teknoloji satışı, bu sabah tepki alımı
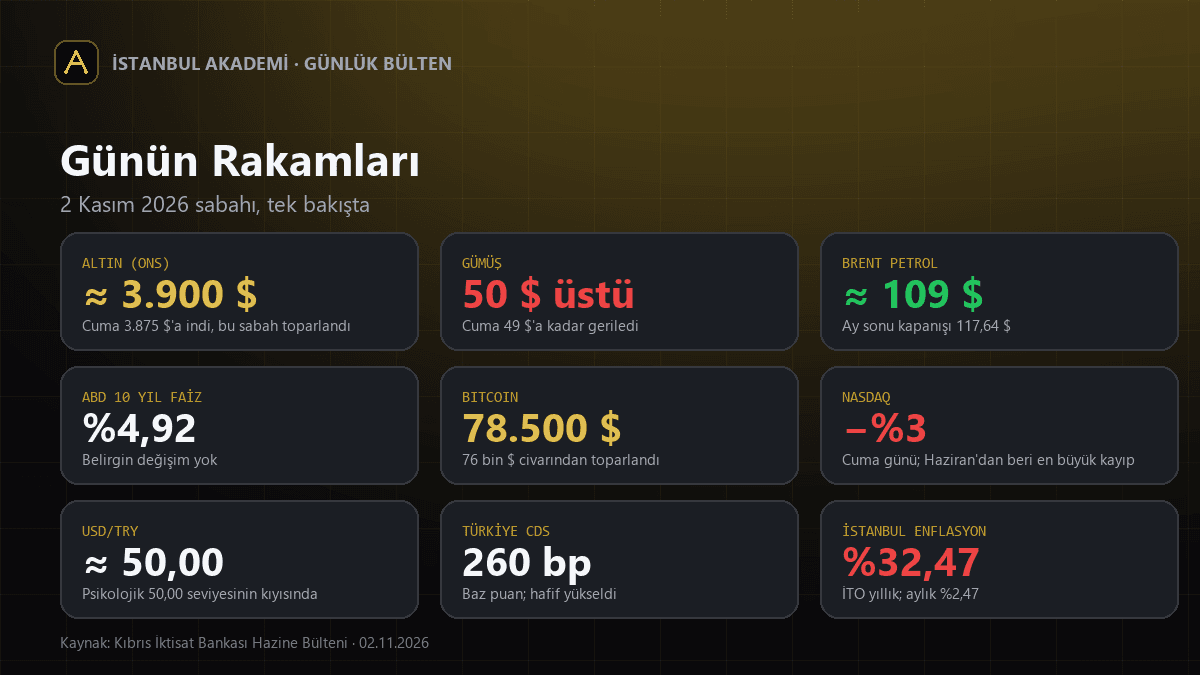
ABD borsaları haftayı sert bir düşüşle kapattı. Teknoloji ağırlıklı Nasdaq %3, S&P 500 ise %2 geriledi. Nasdaq için bu, haziran ayından bu yana en büyük günlük kayıp. Satışın arkasında Intel ve Amazon'un beklentilerin altında kalan bilançoları ve yapay zekâ yatırımlarına harcanan milyarlarca doların getiriyi ne zaman sağlayacağı sorusu vardı.
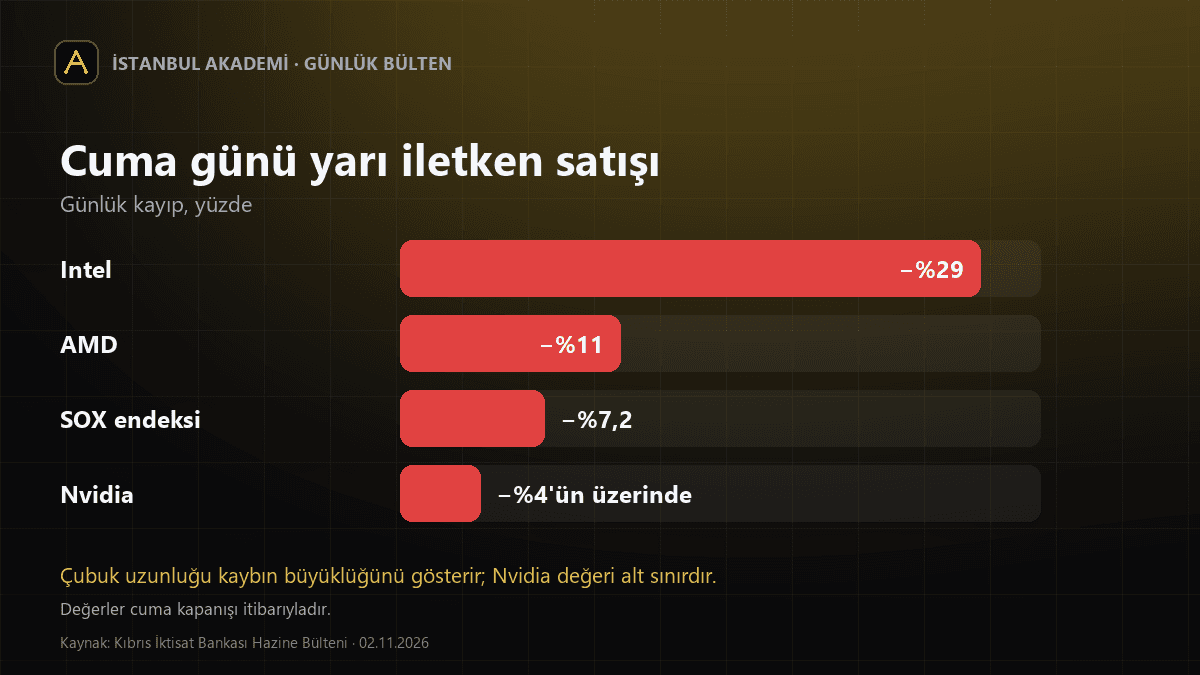
Çip tarafında kayıp daha da derindi: Intel %29, AMD %11 düştü, Nvidia %4'ün üzerinde değer kaybetti. Yarı iletken şirketlerini izleyen SOX endeksi %7,2 geriledi. Nasdaq, 6 Ekim'deki zirvesinin %8 altında. Banka bülteni, ekim ayında Nasdaq 100'de yaşanan düşüşün teknoloji şirketlerinin toplam değerinden 2 trilyon dolardan fazla eritildiğini yazıyor.
Bu sabah tablo biraz yumuşadı: ABD vadeli işlemlerinde Nasdaq %1 yükseliyor, Güney Kore'nin KOSPI endeksi %3'e yakın artıyor. Bir günlük toparlanma düşüşün bittiği anlamına gelmez; yalnızca satış baskısının geçici olarak hafiflediğini gösterir.
Kripto: Binance saldırısı ve Bitcoin
Dünyanın en büyük kripto para borsası Binance'te 6,3 milyar dolarlık bir siber saldırı yaşandı. Kripto bağlantılı şirketlerin hisseleri geçen hafta %10'a varan kayıplar verdi. Binance, müşteri zararlarının %95'ini kendi kaynaklarıyla karşıladığını duyurdu; para çekme işlemleri yeniden başlayınca ilk etapta yoğun çıkış görüldü, şirket çıkışların normale döndüğünü söylüyor.
Soruşturmayı yürüten FBI, olayın failinin Kuzey Kore ile bağlantılı bir hacker grubu olduğunu duyurdu. Bitcoin ise art arda dört hafta değer kaybettikten sonra 76 bin dolar civarına indi; bu sabah alımlarla 78.500 dolara çıktı.
Altın, gümüş ve petrol
Teknoloji satışı değerli metalleri de vurdu. Altının onsu cuma günü %3,6 düşüşle 3.875 dolara indi ve son bir yılın en düşük seviyesini test etti. Gümüş %6,5 gerileyerek 49 dolara kadar düştü. Banka, güvenli liman sayılan altındaki satışı borsada zarar eden yatırımcıların nakit ihtiyacıyla açıklıyor; bu bir yorumdur, doğrulanmış bir neden değildir.
Bülten, gümüşün ocak ayındaki 122 dolarlık rekorundan yaklaşık %60 aşağıda olduğunu, altın/gümüş rasyosunun da 79'a çıkarak son bir yılın zirvesini gördüğünü yazıyor. Rasyo, bir ons altının kaç ons gümüşe denk geldiğini gösterir; yükselmesi gümüşün altına göre zayıf kaldığı anlamına gelir. Bu sabah gümüş yeniden 50 doların üzerinde, altın ise 3.900 doları test etti.
Petrol tarafında ise ilerleyen İran görüşmeleri etkili oldu. Brent petrolün varil fiyatı, ayı tamamladığı 117,64 dolardan 109 dolara indi. Reuters haberlerine göre İran Dışişleri Bakanı Arakçi görüşmelerin ilerlediğini ancak nihaî bir anlaşma olmadığını söyledi; ABD ile uzlaşma sağlanırsa Hürmüz Boğazı'nın iki gün içinde yeniden açılmasını öngören bir teklif üzerinde çalışılıyor. Banka, seçim sonrasına ilişkin belirsizliğin enerji piyasasındaki riskleri canlı tuttuğunu belirtiyor (bu bir değerlendirmedir, gerçekleşme değil).
ABD ara seçimleri, Fed ve tahvil faizi
ABD'de yarın ara seçim var. Anketler Demokratların Temsilciler Meclisi'nde çoğunluğu alabileceğini gösteriyor; Senato'daki yarışın sonucu belirsiz. Banka, böyle bir sonucun piyasalar için mutlaka olumsuz olmayabileceğini, borsaların yönünü ise seçimden çok şirket bilançolarının ve Fed'in faiz politikasının belirleyeceğini düşündüğünü yazıyor (bu bir görüştür).
Bülten, vadeli kontratların aralık ayı Fed toplantısında 25 baz puanlık faiz artışına %74 ihtimal verdiğini aktarıyor. Baz puan, yüzde puanın yüzde biri demektir. ABD ekonomisi %3,4 büyürken enflasyon hedefin üzerinde. Bu sabah 10 yıllık ABD tahvil faizi %4,92'de, belirgin bir değişim yok. Bülten ayrıca 1950'den bu yana S&P 500'ün kasım aylarında ortalama %1,9 getiri sağladığını hatırlatıyor; geçmiş performans geleceğin garantisi değildir.
Türkiye: İstanbul enflasyonu, kur ve borsa
İTO'nun hafta sonu açıkladığı verilere göre İstanbul'da fiyatlar aylık %2,47, yıllık %32,47 arttı. Kış sezonunun etkisiyle giyim ve ayakkabı grubunda aylık artış %10,60 oldu. Yarın açıklanacak resmî enflasyonda piyasa beklentisi, TÜFE'nin aylık %2,5 civarında artması yönünde.
USD/TRY psikolojik 50,00 seviyesinin kıyısına kadar yükseldi. BIST100 ana endeksi yedi haftadır kesintisiz geriliyor ve bir yılın en düşük seviyesini test etti. Türkiye'nin CDS risk primi hafif yükselerek 260 baz puana çıktı. CDS, bir ülkenin borcuna karşı alınan sigortanın maliyetidir; yükselmesi risk algısının arttığını gösterir. İki yıllık gösterge tahvilin bileşik faizi %39,70'te yatay.
Bunların yanında SPK başkanlığına atama yapıldı, Borsa İstanbul'a ise vekaleten atama gerçekleştirildi. Cumhurbaşkanı Erdoğan 2018'den bu yana ilk kez Güney Kore'yi ziyaret ediyor ve yarın Cumhurbaşkanı Lee Jae Myung ile görüşmesi bekleniyor.
Bugünün gündemi
- Apple'ın bilançosu; hafta boyunca AMD, Qualcomm ve Palantir da sonuç açıklayacak.
- ABD: ISM imalat endeksi.
- Yarın: ABD ara seçimleri.
- Cuma: ABD ekim ayı istihdam raporu; tarım dışı istihdamın 65 bin kişi artması, işsizlik oranının %4,2'de sabit kalması bekleniyor.
- Hafta boyunca: Avustralya, İngiltere ve İsveç merkez bankalarının faiz kararları.
Kaynaklar
- Kıbrıs İktisat Bankası, Hazine Bülteni (2.11.2026) — Bültendeki rakamların ve banka yorumlarının asıl kaynağı. Sayfa her gün güncellendiği için bu tarihli içerik zamanla değişir.