Piyasa bülteni: çip hisselerinde satış
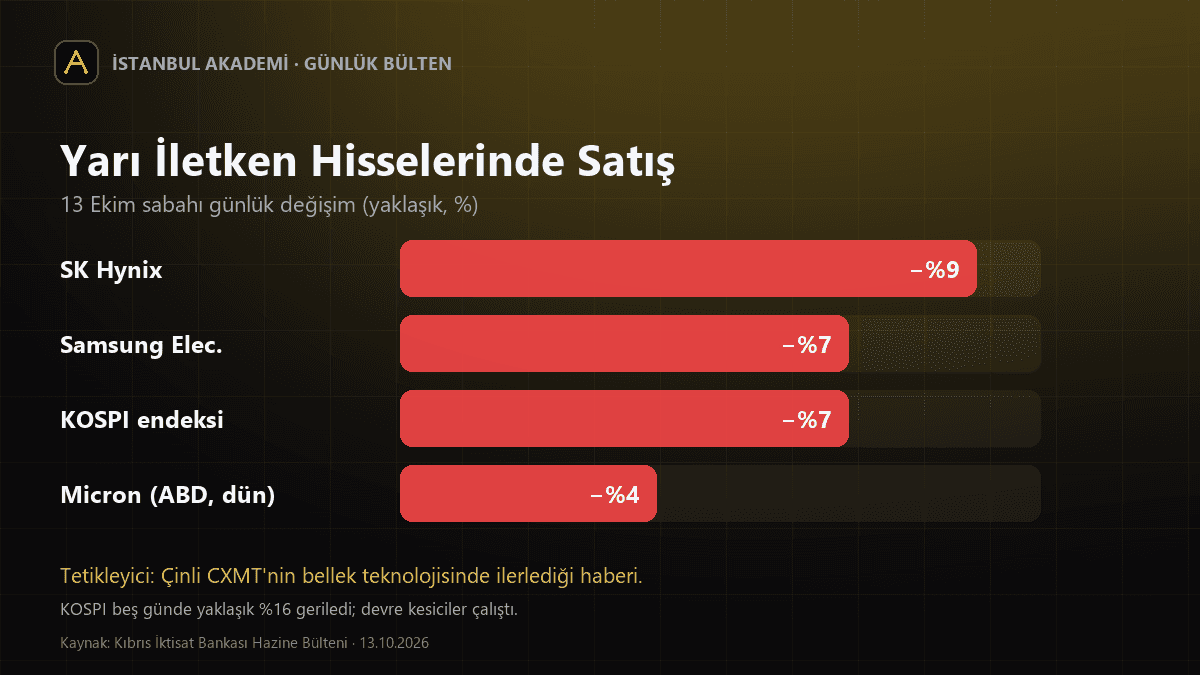
Dün ABD'de hisse senedi piyasaları Columbus Day nedeniyle açıktı, tahvil piyasaları ise kapalıydı. Nasdaq geceyi %0,4 düşüşle kapattı, bu sabah vadeli işlemlerde %0,8 geriledi. Asıl satış Pasifik'in diğer ucunda: Güney Kore'nin KOSPI endeksi %7 düştü ve devre kesiciler çalıştı, Nikkei %2'nin üzerinde geriledi.
Satışın merkezinde yarı iletken sektörü var. Çinli çip üreticisi CXMT'nin bellek teknolojisinde hızla ilerleyerek küresel rakipleriyle farkı kapattığı haberleri dün gece ABD'li Micron'u %4 aşağı çekti; bu sabah Samsung Electronics %7, SK Hynix yaklaşık %9 düştü. Yabancı yatırımcılar Güney Kore borsasında yaklaşık 1,5 milyar dolarlık net satış yaptı; düşüş beşinci güne taştı ve son beş günde toplam kayıp %16'ya ulaştı. Banka, bunun Eylül 2024'ten bu yana en uzun kayıp serisine doğru gittiğini aktarıyor.
Banka, endişenin yapay zekâ yatırımlarının geleceğinden çok, Çinli üreticilerin rekabetiyle sektörün kâr marjlarının baskı altına girmesi ihtimalinden kaynaklandığını yazıyor.
Riyad'daki saldırı ve belirsiz enerji ateşkesi
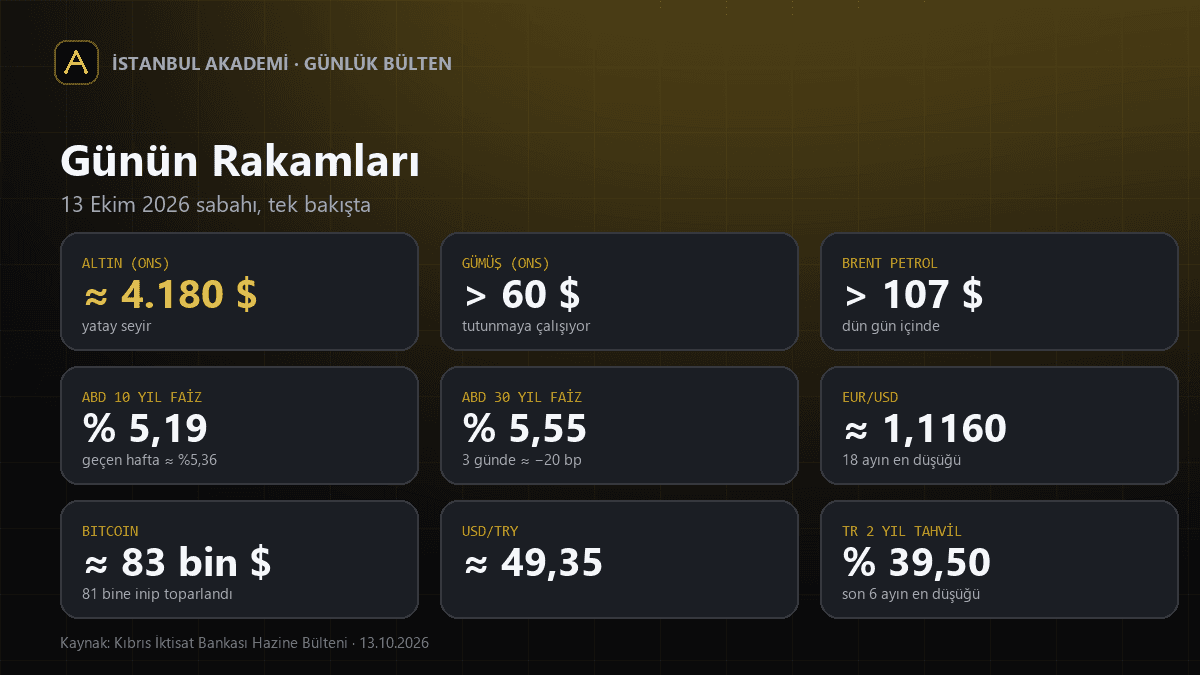
Husilerin Riyad'daki Kral Halid Uluslararası Havalimanı'na düzenlediği saldırılarda ölenlerin sayısı 18'e, yaralı sayısı 300'ün üzerine yükseldi; havalimanının 17 Ekim'e kadar kapalı kalacağı açıklandı. Riyad'da düzenlenen uluslararası enerji konferansına bazı büyük petrol şirketlerinin üst yöneticilerinin katılmaması da dikkat çekti. Brent petrol dün gün içinde 107 doların üzerini test etti.
ABD Başkanı Trump hafta sonu Rusya ile Ukrayna arasında enerji tesislerine yönelik saldırıların durdurulması konusunda anlaşıldığını söylemişti. Aradan iki gün geçmeden Zelenskiy, aralarında doğal gaz tesisinin de bulunduğu en az altı enerji hedefinin vurulduğunu açıkladı. Kremlin görüşmelerin sürdüğünü ancak henüz anlaşma olmadığını belirtti ve Zelenskiy'nin 60 günlük genel ateşkes önerisini reddetti. Sahadaki gelişmeler bir ateşkese işaret etmiyor.
Tahvil, dolar ve bilanço sezonu
ABD tahvil piyasası dün kapalıydı; bu sabah 10 yıllık getiri %5,19'a geriledi. Geçen hafta %5,36 ile 24 yılın zirvesini test etmişti. 30 yıllık faiz son üç günde yaklaşık 20 baz puan düşerek %5,55'e indi. Dolar endeksi (DXY) dün 18 ayın zirvesini gördükten sonra hafif geriledi; EUR/USD altı haftadır süren düşüşünü 1,1160'a taşıyarak 18 ayın en düşük seviyesini test etti.
Gözler bugün başlayacak üçüncü çeyrek bilanço sezonunda: JPMorgan, Goldman Sachs, Citigroup ve Wells Fargo sonuçlarını açıklayacak. Bu bilançolar, hızla yükselen tahvil faizlerinin bankaların kredi faaliyetlerine, fonlama maliyetlerine ve kârlılığına nasıl yansıdığını gösterecek. Altın 4.180 dolar, gümüş 60 doların üzerinde yatay seyrediyor. Bitcoin dün sabahki 84.250 dolardan 81 bin dolara kadar indi, sonra 83 bin dolar civarında dengelendi.
Fed'in ekim toplantısında faizi sabit tutma ihtimali %81, aralıkta 25 baz puanlık artırım ihtimali %85 olarak fiyatlanıyor. Yarın açıklanacak ABD enflasyon verisi bu beklentiler için belirleyici olacak.
IMF'nin büyüme tahmini ve uyarıları
Bangkok'taki IMF ve Dünya Bankası yıllık toplantılarında IMF, Orta Doğu'daki savaşa ve 100 doların üzerindeki petrole rağmen 2026 küresel büyüme tahminini %3,0'ten %3,1'e yükseltti. Bu dayanıklılığın başlıca nedeni yapay zekâ yatırımları; ancak büyüme giderek daha az ülkeye yayılıyor. IMF'ye göre dünya büyümesinin %95'i yalnızca 32 ülkeden geliyor. ABD'nin bu yıl %2,3, Çin'in %4,5, Hindistan'ın %7 büyümesi bekleniyor; savaşın etkisini doğrudan hisseden Suudi Arabistan ekonomisinin %3,3 daralacağı tahmin ediliyor.
IMF'nin uyarıları büyüme rakamlarından daha dikkat çekici. Petrol fiyatları 2027'nin ilk çeyreğine kadar 130 dolarda kalırsa gelecek yıl küresel büyümenin 0,5 puan azalabileceği, enflasyonun %5,2'ye çıkabileceği hesaplanıyor. Yapay zekâ yatırımları beklenen verimliliği sağlamazsa teknoloji hisselerinde sert satışlar yaşanabileceği, bunun yükselen tahvil faizleriyle birleşmesi hâlinde 2028'e kadar küresel üretimi %1,1 azaltabileceği belirtiliyor.
Banka bülteni ayrıca 2026 Nobel Ekonomi Ödülü'nün ABD'li ekonomistler Robert Hall ve Michael Woodford'a verildiğini yazıyor; bu bilgiyi Nobel Komitesi'nin duyurusundan doğrulayamadık. Ödülün gerekçesi olarak beklentilerin ve merkez bankası iletişiminin ekonomi üzerindeki etkisi anlatılıyor: insanlar faiz kararlarına yalnızca bugünkü orana bakarak değil, gelecekte ne olacağına ilişkin beklentilerine göre tepki veriyor.
Türkiye: fon krizi, tahvil faizi ve CDS
Yatırım fonlarında yaşanan krizin yansımaları yakından izleniyor; tasfiye süreci kademeli ilerliyor. Yasa çıkınca 1 milyon liraya kadar ödemelerin yapılacağı belirtiliyor. Belirsizlikler piyasalar üzerinde baskı kuruyor: BIST30 dün %1 düştü. USD/TRY 49,35'e yükseldi. İki yıllık gösterge tahvilin bileşik faizi, TCMB'den beklenen faiz indirimine paralel olarak %39,50'ye inerek son altı ayın en düşük seviyesini test etti. CDS risk primi 245 baz puana indi; geçen haftalarda 258 baz puana kadar çıkmıştı. Bugün ağustos ayı ödemeler dengesi istatistikleri izlenecek.
Kaynaklar
- Kıbrıs İktisat Bankası, Hazine Bülteni (13.10.2026) — Bültendeki rakamların ve banka yorumlarının asıl kaynağı. Banka sayfası her gün güncellenir; bu tarihli içerik arşivde ayrı bir sayfada durur.