Piyasa bülteni: enerji ateşkesi iddiası ve petrol
Trump, Rusya ile Ukrayna'nın enerji tesislerine yönelik saldırıları durdurmak konusunda anlaştığını ve ateşkesin derhâl yürürlüğe girdiğini açıkladı. Ne Moskova ne de Kiev anlaşmayı doğruladı. Zelenskiy ateşkese destek verdiklerini ancak ayrıntıları bilmediklerini söyledi; Rusya'nın Ukrayna'nın enerji altyapısına saldırıları sürüyor. Reuters haberlerine atıfla aktarıldığına göre Trump, Kiev'i istihbarat ve silah desteğini kesmekle tehdit etti.
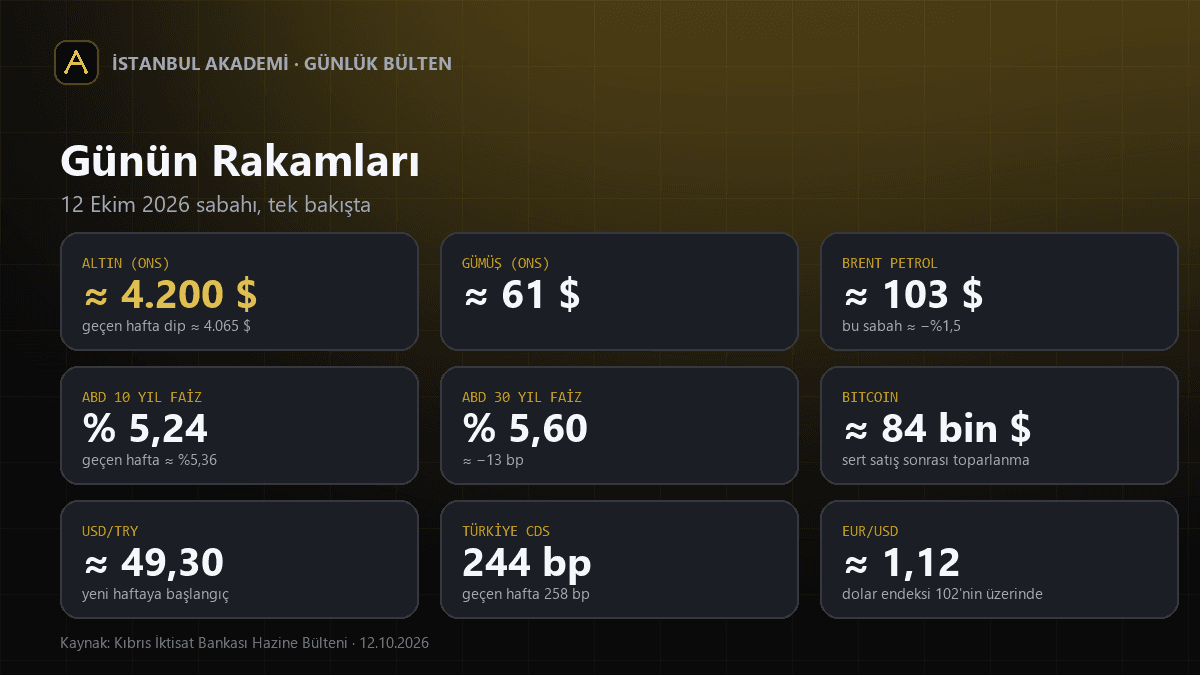
Banka, Trump'ın baskısının arkasında yükselen akaryakıt fiyatlarının ve kasım ayındaki Kongre ara seçimlerinin olduğunu düşünüyor. Trump cuma günü Rusya'nın küresel piyasalara yaklaşık 2,25 milyon varil dizel sağlayacağını da açıklamıştı. Bu sabah Brent petrol %1,5 düşüşle 103 dolardan işlem görüyor; jet yakıtı %6'dan fazla geriledi.
Savaş Riyad'a sıçradı
İran destekli Husilerin cumartesi günü Riyad'daki Kral Halid Uluslararası Havalimanı'na düzenlediği saldırıda 13 kişi öldü, 300'den fazla kişi yaralandı. Pazar günü aynı havalimanına yapılan yeni saldırıda bir kişi daha hayatını kaybetti. Havalimanı uçuşlara kapatıldı. Husiler ayrıca Dammam Havalimanı ile Saudi Aramco'ya ait iki tesisi hedef aldıklarını açıkladı; bu, Husilerin kendi beyanıdır.
Suudi Arabistan, Yemen'deki Husi hedeflerine hava saldırılarını artırdı ve karşılıklı tehditler sertleşti. Trump, ABD'nin de Suudi Arabistan'ın askerî operasyonlarına katılabileceğini söyledi. Banka, Hürmüz ve Bab el-Mandeb boğazlarındaki risklere şimdi Suudi havalimanları ve petrol tesislerine yönelik saldırıların da eklendiğini, bunun petrol arzının yanında bölgedeki ulaşım ve ticareti de tehdit ettiğini vurguluyor.
IMF ve Dünya Bankası toplantıları: küresel borç
IMF ve Dünya Bankası'nın yıllık toplantıları bu hafta Bangkok'ta başlıyor; yaklaşık 18 bin kişinin katılması bekleniyor. Dünya Bankası Başkanı Banga, Hürmüz Boğazı'nın kapanmasıyla dünya petrol arzının yaklaşık %20'sinin sekteye uğramasına rağmen küresel ekonominin beklenenden dirençli kaldığını, ancak risklerin arttığını söylüyor. IMF'nin %3 olan küresel büyüme tahmininde büyük bir değişiklik beklenmiyor.
Banka, gündemin ağır başlıklarından birinin küresel borç olacağını yazıyor. IMF'ye göre kamu borçları İkinci Dünya Savaşı'ndan bu yana en yüksek düzeyde; küresel kamu borcunun millî gelire oranının 2030'dan önce %100'ü aşması bekleniyor. Gelişmekte olan ülkelerin yalnızca bu yıl dış kreditörlere yaklaşık 400 milyar dolar borç ödemesi var. IMF Başkanı Georgieva'nın "Kış geliyor" ifadesi enerji fiyatlarının, enflasyonun ve yüksek borçlanma maliyetlerinin aynı anda yarattığı baskıyı anlatıyor.
The Economist'in 10 Ekim tarihli sayısındaki başyazı, siyasilerin mali disiplinden uzak politikaları nedeniyle bir kamu borcu krizinin yaklaşabileceği uyarısını yapıyor; Fransa'da bütçe açığı millî gelirin %5,4'üne ulaşmış durumda. Bloomberg'de yer alan habere göre Citigroup, ABD Hazine Bakanı Bessent'in 20 ve 30 yıl vadeli tahvil ihraçlarını azaltabileceğini tahmin ediyor; henüz alınmış bir karar yok, gözler 4 Kasım'daki Hazine açıklamasında. Bu iddiaları kaynaklarından ayrıca doğrulamadık.
Tahvil, dolar, altın ve Bitcoin
ABD 10 yıllık tahvil getirisi, geçen hafta test ettiği %5,36'dan %5,24'e geriledi; 30 yıllık faiz yaklaşık 13 baz puan düşüşle %5,60'a indi. Dolar endeksi 102'nin üzerinde güçlü seyrediyor, EUR/USD 1,12 çevresinde. Geçen hafta 4.065 dolara kadar inen altın bu sabah 4.200 dolara, gümüş 61 dolara çıktı. Bitcoin, geçen haftaki sert satışın ardından 84 bin dolara toparlandı.
ABD borsaları haftayı yükselişle kapattı. Asya'da Japonya borsası tatil nedeniyle kapalı; KOSPI yarı iletken hisselerindeki satışla %3'ten fazla geriledi. Kuzey Kore'nin bu sabah birden fazla balistik füze fırlattığı, bunun son bir ayda dördüncü deneme olduğu aktarılıyor.
Türkiye: fon krizi, rezerv ve CDS
USD/TRY yeni haftaya 49,30 civarından başladı. CDS risk primi geçen hafta test ettiği 258 baz puandan 244 baz puana geriledi. Banka, fon krizinin gündemin ilk sıralarında olduğunu ancak piyasa etkisinin yavaş yavaş azalmaya başladığını yazıyor. Krizin ilk iki haftasında yaklaşık 11 milyar dolar rezerv kaybeden TCMB'nin yeniden rezerv biriktirmeye başladığı aktarılıyor.
Cuma günü açıklanan sanayi üretimi ekonomide zayıf sinyallerin sürdüğünü gösterdi. Bugün perakende satışlar, yarın ödemeler dengesi verileri izlenecek. Banka, ekonomik aktivitedeki zayıflamaya paralel bir faiz indirimini ufukta görüyor; bu bankanın beklentisidir.
Bu hafta gündemde ne var?
- ABD enflasyon verileri: yıllık manşet enflasyonun %3,7'ye çıkması bekleniyor.
- Salı: Büyük ABD bankalarıyla üçüncü çeyrek bilanço sezonu başlıyor; S&P 500 şirketlerinin kârlarının %30'un üzerinde artması bekleniyor, ancak artışın büyük bölümü teknoloji şirketlerinden geliyor.
- Perşembe: ABD üretici enflasyonu ve perakende satışlar; TSMC'nin üst üste altıncı çeyrekte rekor kâr açıklaması bekleniyor.
- IMF ve Dünya Bankası yıllık toplantıları (Bangkok).
Kaynaklar
- Kıbrıs İktisat Bankası, Hazine Bülteni (12.10.2026) — Bültendeki rakamların ve banka yorumlarının asıl kaynağı. Banka sayfası her gün güncellenir; bu tarihli içerik arşivde ayrı bir sayfada durur.